serasa score - 7 passos para aumentar sua pontuação

Serasa Score ajuda instituições a avaliar o risco de crédito, enquanto consumidores podem entender como seus hábitos financeiros afetam oportunidades de compra e financiamento.
Além disso, conhecer os fatores da pontuação, consultar o resultado gratuitamente e acompanhar mudanças evita decisões baseadas em suposições durante uma análise de crédito.
A seguir, você encontrará explicações sobre o funcionamento do indicador, estratégias práticas para melhorar a pontuação e respostas às dúvidas mais comuns dos consumidores.
Antes de analisar qualquer proposta, é importante entender que o Serasa Score é uma pontuação associada ao histórico financeiro de uma pessoa no mercado brasileiro.
Em termos práticos, essa avaliação de crédito funciona como uma referência estatística para estimar a probabilidade de determinado consumidor cumprir compromissos financeiros nos próximos meses.
Embora seja apresentado como número, o score de crédito não representa dinheiro disponível, renda mensal, patrimônio acumulado ou garantia automática de aprovação em operações financeiras.
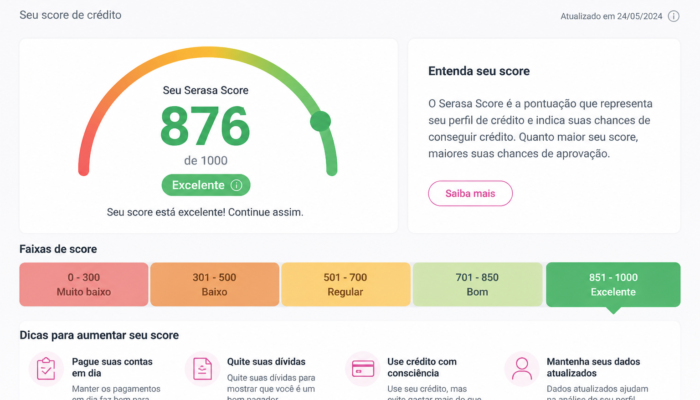
Atualmente, a escala utilizada pelo Serasa organiza a pontuação de zero a mil, permitindo interpretar diferentes níveis de risco de inadimplência entre diferentes consumidores.
Na leitura geral da escala, pontuações menores sugerem maior possibilidade de atraso, enquanto pontuações elevadas indicam comportamento considerado mais previsível para o mercado.
Consequentemente, instituições podem consultar essa referência durante análises, mas mantêm seus próprios critérios, políticas internas e modelos de decisão para cada operação financeira.
Por isso, um bom Serasa Score pode favorecer a percepção de confiabilidade, porém jamais substitui documentos, comprovantes ou avaliação completa do pedido financeiro.
Além disso, o resultado não deve ser confundido com uma lista pública de dívidas, pois pontuação e registros cadastrais são informações relacionadas, porém distintas.
De modo geral, a pontuação é dinâmica: ela pode mudar quando novas informações são incorporadas, atualizadas ou deixam de compor o histórico analisado.
Por exemplo, duas pessoas com rendas semelhantes podem receber resultados diferentes, porque seus históricos financeiros oferecem sinais distintos ao modelo estatístico de avaliação.
Na prática, o sistema transforma dados disponíveis em uma estimativa numérica, facilitando a comunicação entre consumidores, empresas e instituições durante negociações de crédito.
Entretanto, a pontuação retrata uma fotografia estatística do momento, não uma sentença permanente sobre a responsabilidade financeira ou o futuro consumidor da pessoa.
Assim, compreender o funcionamento do Serasa Score ajuda a interpretar decisões de crédito com realismo, evitando confundir indicador, garantia, renda ou aprovação automática.
Primeiramente, a pontuação do Serasa Score resulta da combinação de informações financeiras analisadas estatisticamente, não de um único comportamento individualmente.
Nesse cálculo, o histórico de pagamentos ocupa papel central: contas quitadas no prazo sinalizam menor risco, enquanto atrasos registrados podem reduzir a confiança.
Além disso, dívidas negativadas informam que obrigações vencidas permanecem sem regularização. Mesmo após negociação, o impacto pode continuar enquanto o registro não for atualizado.
Por outro lado, o Cadastro Positivo reúne pagamentos de compromissos como financiamentos, cartões e serviços continuados. Essa visão ajuda a avaliar regularidade continuamente.
Da mesma forma, o nível de endividamento pesa na interpretação do perfil. Muitas parcelas comprometendo a renda podem indicar menor margem para novos compromissos financeiros.
Também merece atenção o comportamento de busca por crédito. Solicitações frequentes em curto período podem sugerir necessidade financeira imediata e elevar cautela na análise.
Em contraste, consultas espaçadas e compatíveis com necessidades reais, como financiamento planejado, oferecem contexto menos preocupante. Ainda assim, cada instituição mantém critérios próprios de decisão.
Outro componente relevante é a qualidade cadastral. Dados atualizados, incluindo endereço, telefone e renda, reduzem inconsistências e facilitam a identificação correta do consumidor.
Adicionalmente, o tempo de relacionamento com o mercado pode ampliar o histórico financeiro disponível. Pessoas com registros consistentes oferecem mais informações para modelos avaliarem comportamento.
Entretanto, um score baixo não significa automaticamente inadimplência, pois mudanças recentes, poucos registros ou dados desatualizados também podem limitar a avaliação disponível momentaneamente.
Por isso, comparar a pontuação de crédito em períodos distintos exige considerar alterações nas dívidas, pagamentos e solicitações registradas. Uma variação não representa necessariamente erro ou decisão definitiva.
Finalmente, informações de empresas credoras podem aparecer em momentos diferentes, conforme atualização dos bancos de dados. Por isso, quitação recente talvez não produza mudança imediata.
Na prática, uma pessoa que paga contas pontualmente, mantém dívidas sob controle e solicita crédito com planejamento tende a apresentar sinais mais favoráveis.
Para consultar gratuitamente o Serasa Score, o consumidor deve acessar os canais oficiais da Serasa, evitando páginas que prometem resultados mediante pagamento antecipado.
Inicialmente, abra o aplicativo oficial ou o site da Serasa usando um dispositivo seguro e confirme o domínio exibido antes de prosseguir com segurança.
Depois, selecione a opção de consulta do Score e informe seus dados pessoais solicitados para criar uma conta ou entrar em um cadastro existente.
Durante o cadastro, informe apenas dados verdadeiros e mantenha o telefone celular atualizado pois a plataforma pode solicitar confirmação de identidade por código temporário.
Caso o código não chegue, verifique sinal da operadora, mensagens bloqueadas e número informado. Depois solicite novo envio respeitando o intervalo indicado na tela.
Além disso, a autenticação pode exigir respostas sobre informações cadastrais ou documentos específicos. Nessa etapa, confira tudo antes de enviar para evitar inconsistências.
Após concluir o acesso, a pontuação aparece na área dedicada ao consumidor, geralmente acompanhada da data da última atualização disponível no perfil consultado.
Na mesma tela, observe se existem alertas de segurança, ofertas de serviços ou solicitações adicionais, distinguindo claramente a consulta gratuita de produtos opcionais.
Se houver cobrança para visualizar o Score básico, interrompa o procedimento e confirme se você está em um canal oficial porque a consulta é gratuita.
Para acompanhar mudanças, faça novas consultas diretamente pela mesma conta, registrando a data e o valor apresentado em cada acesso, sem depender de capturas antigas.
Quando o resultado não carregar, atualize o aplicativo, limpe o cache do navegador ou tente conexão. Persistindo o erro, procure o suporte oficial da plataforma.
Também é importante proteger o acesso, usando senha exclusiva e evitando compartilhá-la com terceiros. Nunca envie códigos recebidos por mensagem a pessoas que ofereçam intermediação.
Por fim, quem utiliza computador público deve encerrar a sessão, apagar dados salvos e evitar marcar a opção de acesso automático no navegador.
Primeiramente, para melhorar o Serasa Score, use um calendário mensal, separando despesas fixas, variáveis e vencimentos para evitar esquecimentos durante o mês inteiro.
Em seguida, priorize o pagamento integral das faturas e boletos dentro do prazo, especialmente quando houver risco de juros e encargos adicionais elevados.
Além disso, quite pendências antigas de forma planejada, começando pelas dívidas mais acessíveis e registrando cada acordo, parcela paga e comprovante guardado corretamente.
Quando negociar uma dívida, confirme previamente valor total, número de parcelas, vencimentos e condições para evitar aceitar compromissos incompatíveis com sua renda mensal.
Paralelamente, mantenha os dados cadastrais atualizados nos serviços financeiros utilizados, corrigindo telefone, endereço e informações profissionais sempre que ocorrer alguma mudança relevante e documentada na rotina.
Do mesmo modo, acompanhe o orçamento semanalmente para identificar cobranças indevidas, tarifas inesperadas ou débitos duplicados antes que comprometam pagamentos essenciais futuros programados.
Enquanto isso, evite solicitar várias modalidades de crédito simultaneamente, pois múltiplas consultas de crédito podem complicar a leitura do seu comportamento financeiro recente pelos credores.
Outra medida consiste em revisar assinaturas, compras parceladas e serviços pouco utilizados, liberando dinheiro para compromissos prioritários e evitando novas despesas mensais desnecessárias.
Caso utilize cartão adicional ou compartilhe responsabilidades financeiras, combine datas e valores com os envolvidos, evitando que despesas alheias desorganizem seu orçamento doméstico.
Também vale criar uma reserva financeira para despesas previsíveis, como matrícula, impostos ou manutenção, reduzindo a necessidade de crédito emergencial nesses períodos mais apertados.
Depois de regularizar pendências, conserve comprovantes dos pagamentos e monitore a atualização dos registros de pagamento, pois sistemas podem apresentar divergências que exigem contestação formal.
Por fim, defina metas realistas, como reduzir parcelas abertas em três meses, acompanhando semanalmente o progresso e ajustando gastos sem abandonar necessidades básicas.
Por exemplo, quem recebe salário no quinto dia pode programar pagamentos essenciais para essa data, preservando saldo suficiente até o próximo ciclo financeiro.
Antes de tudo, uma instituição pode aprovar ou recusar crédito mesmo diante de um bom Serasa Score, pois utiliza critérios internos próprios e documentos apresentados.
Além disso, a pontuação não funciona como garantia de empréstimo, financiamento ou cartão; cada credor avalia renda, relacionamento e condições da operação solicitada.
Por outro lado, consultar o próprio Serasa Score não reduz automaticamente a pontuação, porque essa verificação pessoal é diferente de uma solicitação feita por empresa.
Quando informações cadastrais estão incorretas, o consumidor pode solicitar correção diretamente à Serasa, apresentando documentos que comprovem a divergência e acompanhando o protocolo gerado.
Da mesma forma, a atualização de um pagamento não acontece necessariamente no mesmo instante, pois depende do envio correto pelas empresas responsáveis pelos dados.
Em relação às dívidas quitadas, o registro deve refletir a regularização conforme os prazos aplicáveis, mas comprovantes continuam úteis caso a informação permaneça divergente.
Quando alguém participa como fiador ou coobrigado, sua responsabilidade contratual pode afetar decisões futuras, mesmo sem ter realizado diretamente a contratação original do crédito.
Porém, uma negativa pode ocorrer mesmo sem apontamentos no cadastro, especialmente quando a instituição identifica incompatibilidade entre documentação, renda declarada e política interna.
Nesse cenário, o consumidor deve pedir esclarecimentos sobre a decisão, verificar cláusulas contratuais e comparar alternativas, sem interpretar o resultado como erro automático.
Também é possível contestar uma dívida desconhecida, reunindo contratos, comprovantes e registros de atendimento; a contestação deve ser objetiva, cronológica e guardada para eventual acompanhamento.
Depois de abrir uma reclamação, acompanhe prazos e respostas nos canais oficiais, evitando compartilhar senhas, códigos ou dados bancários com supostos intermediários desconhecidos.
Por fim, o consumidor pode perguntar se diferentes pedidos de crédito prejudicam o Serasa Score; o impacto depende do modelo analítico e do comportamento observado.
Finalmente, dúvidas sobre prazo de validade de dados, compartilhamento e direitos de acesso devem ser encaminhadas à instituição responsável ou aos canais oficiais adequados.
Referências úteis: