Consultar score Serasa - descubra o que afeta sua nota

consultar score Serasa é uma forma prática de acompanhar sua reputação financeira, entender decisões de crédito e identificar oportunidades para melhorar seu relacionamento com instituições.
Além disso, a consulta gratuita pode revelar a pontuação atual, fatores avaliados e cuidados necessários antes de pedir cartão, empréstimo ou financiamento novo.
Por fim, conhecer os dados necessários e interpretar corretamente o resultado ajuda a reconhecer hábitos que elevam ou reduzem a pontuação antes de solicitar crédito.
Atualmente, consultar o score Serasa gratuitamente pela internet permite acompanhar sua situação financeira com rapidez, segurança, autonomia e praticidade diretamente pelos canais oficiais da empresa.
Primeiramente, acesse o aplicativo ou o site oficial da Serasa e procure a área destinada ao acompanhamento do Score em seu ambiente pessoal online.
Em seguida, selecione a opção de consulta gratuita e confira se o domínio, o aplicativo e a comunicação visual correspondem aos canais legítimos corretos.
Depois, informe os dados solicitados no formulário de acesso, respeitando exatamente o cadastro existente para evitar bloqueios, inconsistências ou necessidade de validação adicional digital.
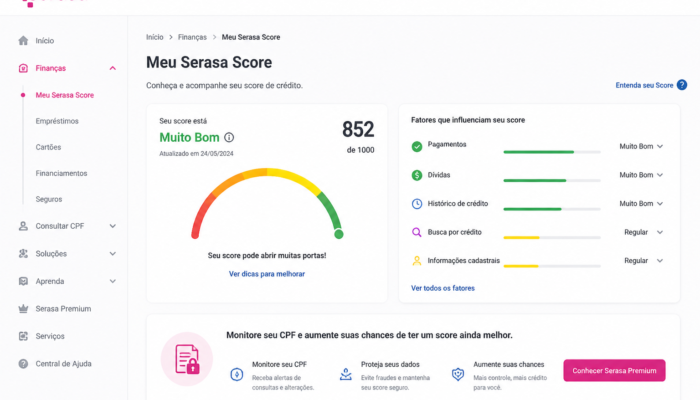
Logo após a autenticação, a plataforma apresenta o resultado na tela, geralmente acompanhado de uma classificação e de informações explicativas sobre aquele momento atual.
Além disso, a consulta do score pode ser feita pelo celular, computador ou tablet, desde que o usuário mantenha conexão estável e utilize sistema atualizado normalmente.
Para proteger a conta, crie uma senha exclusiva, evite compartilhá-la e nunca forneça códigos recebidos por mensagem a pessoas desconhecidas ou responda solicitações suspeitas.
Do mesmo modo, desconfie de páginas que prometem resultado instantâneo, solicitam pagamentos inesperados ou pedem informações além das necessárias ao acesso seguro da conta.
Quando houver dificuldade, utilize os canais de atendimento indicados dentro do próprio ambiente digital, evitando resolver o problema por contatos encontrados aleatoriamente na internet.
Também é recomendável encerrar a sessão após a consulta, principalmente em computadores compartilhados, para impedir que terceiros visualizem seus dados pessoais armazenados indevidamente.
Caso o resultado não apareça, atualize o aplicativo, revise a conexão e tente novamente mais tarde, sem realizar múltiplos cadastros repetidos imediatamente.
Por fim, salve apenas comprovantes indispensáveis e confira a data da consulta, pois as informações podem mudar conforme atualizações cadastrais posteriores do próprio usuário.
Assim, o acesso gratuito torna-se uma rotina simples para acompanhar o próprio cadastro, identificar mudanças e buscar esclarecimentos quando necessário, de maneira responsável.
Antes de iniciar, tenha o CPF em mãos, pois ele identifica o consumidor e direciona a consulta ao score Serasa individual atualizado mantido pela Serasa.
Além disso, o nome completo deve coincidir com os registros oficiais, evitando divergências causadas por abreviações, sobrenomes ausentes ou erros de digitação durante o preenchimento.
Em seguida, informe a data de nascimento exatamente como consta nos documentos, especialmente quando a plataforma solicitar validação adicional da identidade correta do titular.
Também pode ser necessário indicar o nome da mãe, informação usada para confirmar a identidade cadastral e reduzir o risco de consultas feitas por terceiros.
Quando houver cadastro, o acesso dependerá de e-mail ou telefone previamente associado, canais que recebem códigos temporários para confirmar a titularidade da conta pessoal.
Caso esses contatos estejam desatualizados, será importante solicitar a correção cadastral pelos canais oficiais disponíveis, utilizando documentos apresentados que comprovem a identidade do consumidor.
Para criar ou recuperar o acesso, uma senha pessoal pode ser solicitada; ela nunca deve ser compartilhada, reutilizada em outros serviços ou enviada por mensagem.
Da mesma forma, o dispositivo utilizado e o número de telefone podem passar por verificações de segurança, sobretudo quando há mudança recente de aparelho automaticamente.
Durante a confirmação, perguntas sobre endereço ou relacionamentos financeiros podem aparecer, mas as respostas devem corresponder ao histórico verdadeiro do solicitante cadastrado naquele momento.
Por segurança, a consulta exige atenção a mensagens suspeitas: empresas legítimas não pedem códigos de autenticação, senhas completas ou pagamentos inesperados para liberar informações.
Ainda assim, o consumidor deve manter documentos pessoais protegidos, evitando fotografá-los em dispositivos públicos ou armazená-los em locais sem proteção adequada contra acessos indevidos.
Se a consulta for realizada em nome de outra pessoa, será necessário respeitar a autorização do titular, pois dados cadastrais são protegidos legalmente.
Por fim, informações divergentes não significam necessariamente irregularidade; podem resultar de cadastro antigo, homônimo ou atualização pendente, exigindo conferência cuidadosa antes de contestar.
Primeiramente, a pontuação do score Serasa funciona como um indicador numérico de comportamento financeiro, mas não representa uma decisão automática sobre crédito futuro.
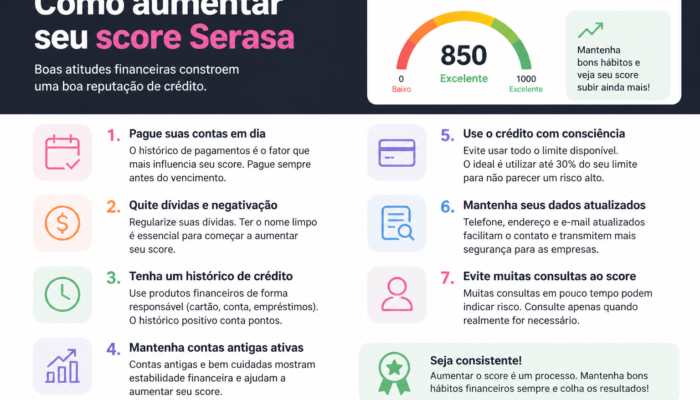
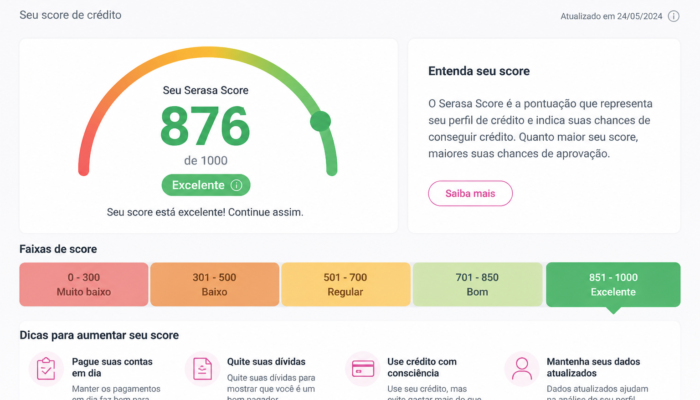
Em seguida, a escala do Score Serasa vai de zero a mil pontos, organizando faixas que facilitam a leitura do risco percebido pelos credores.
Na prática, pontuações entre 0 e 300 costumam indicar faixa baixa; de 301 a 500, regular; de 501 a 700, bom; acima de 701, excelente.
Entretanto, essas faixas são referências de probabilidade, não garantias de aprovação. Uma instituição pode analisar renda, emprego, relacionamento comercial e política interna separadamente.
Por exemplo, uma pessoa com 680 pontos está na faixa boa, porém poderá receber condições diferentes conforme renda, histórico e política interna analisados.
Além disso, o número exibido representa uma fotografia do momento, portanto sua interpretação deve considerar data da consulta e mudanças recentes no cadastro financeiro.
Ainda assim, uma variação pequena não deve ser tratada como sinal definitivo de melhora ou piora, pois oscilações podem ocorrer naturalmente entre consultas.
Consequentemente, observe a distância entre sua pontuação e limites das faixas: 499 e 501 pertencem a categorias distintas, embora estejam separadas por poucos pontos.
Para interpretar corretamente o resultado, compare a faixa atual com o objetivo da operação: financiamento, cartão, empréstimo ou renegociação podem envolver avaliações diferentes.
Em situações de limite, uma pontuação alta pode facilitar a percepção de menor risco, mas não define automaticamente valor, prazo ou taxa oferecida.
Vale observar também que o mesmo número pode produzir respostas distintas entre instituições, porque cada credor combina o score com critérios próprios adicionais.
Por fim, leia a explicação exibida junto da pontuação e verifique se existem alertas, mensagens ou atualizações relevantes para compreender o contexto apresentado.
Dessa forma, a melhor leitura do score Serasa combina faixa numérica, distância dos limites e critérios da instituição, evitando conclusões baseadas apenas no número.
A composição do score Serasa depende de hábitos financeiros observados ao longo do tempo, especialmente pagamentos, relacionamento com crédito e atualização cadastral consistente.
Primeiramente, pagar contas até o vencimento demonstra previsibilidade e reduz atrasos registrados. Isso vale para faturas, parcelas, serviços essenciais e compromissos recorrentes mensais.
Além disso, manter dívidas vencidas por muito tempo pode prejudicar a avaliação, mesmo após a regularização. Negociar e cumprir o acordo evita novos apontamentos.
Depois de renegociar, acompanhe se o pagamento foi reconhecido corretamente e guarde comprovantes. Eventuais divergências devem ser contestadas pelos canais oficiais da instituição responsável.
Da mesma forma, utilizar cartão de crédito com equilíbrio favorece organização financeira. Evite concentrar todo o limite disponível em compras parceladas elevadas desnecessárias.
Em paralelo, solicitar muitos créditos em intervalo curto pode sinalizar dependência financeira e gerar consultas sucessivas no histórico. Compare condições antes de formalizar pedidos.
Por outro lado, cancelar cartões antigos sem avaliar seu histórico pode reduzir referências positivas acumuladas. Considere tarifas, uso real e alternativas disponíveis antes da decisão.
Também é importante manter dados cadastrais atualizados, pois informações divergentes podem dificultar validações e comunicações sobre contratos financeiros. Revise telefone, endereço e renda periodicamente.
Quando ocorre mudança de renda, reorganize o orçamento rapidamente para evitar atrasos futuros. Reduzir gastos temporariamente é preferível a acumular novas obrigações sem planejamento.
Ainda assim, o score não aumenta necessariamente logo após uma ação isolada. A evolução costuma refletir comportamento consistente, pagamentos regulares e menor exposição ao risco.
Por isso, desconfie de promessas que garantem elevação imediata mediante pagamento antecipado. Nenhuma empresa séria deve exigir dinheiro para apagar informações verdadeiras ou manipular registros.
Finalmente, construa uma reserva para despesas previsíveis e emergências, separando crédito de renda disponível. Essa prática ajuda a preservar pagamentos mesmo diante de imprevistos.
Com isso, revisar o orçamento mensalmente permite identificar parcelas excessivas, corrigir prioridades e proteger o histórico de crédito. Pequenas decisões recorrentes podem fortalecer sua reputação financeira.
Antes de enviar uma proposta, consulte o score Serasa para verificar sua situação e decidir se aquele pedido de crédito é oportuno naquele momento.
Em seguida, faça essa consulta alguns dias antes de procurar banco, financeira ou loja, evitando decisões apressadas durante a negociação do contrato.
Além disso, o momento ideal depende do objetivo: financiamento imobiliário, empréstimo pessoal, cartão, crédito consignado e parcelamento exigem planejamentos diferentes antes da solicitação.
Para compras planejadas, consulte o score Serasa antes de escolher o valor financiado, comparar condições e separar documentos necessários para a análise de crédito.
Por outro lado, quem precisa de dinheiro com urgência deve consultar o cadastro imediatamente, mas também confirmar parcelas, tarifas, prazos e consequências contratuais.
Da mesma forma, uma consulta antecipada ajuda a perceber se vale adiar o pedido, reunir recursos próprios ou reduzir o valor solicitado inicialmente.
Quando houver mais de uma necessidade, organize prioridades e consulte o score para solicitar crédito somente antes das propostas realmente relevantes para sua decisão.
Também é prudente consultar o score antes de renovar um contrato, trocar uma dívida cara por outra ou financiar um bem durável planejado.
Depois da consulta, estabeleça um limite mensal compatível com sua renda, pois a aprovação de crédito não deve comprometer despesas essenciais da família.
Quando sua renda, emprego ou composição familiar mudar, consulte o score antes de assumir parcelas, pois o orçamento disponível pode ter sido alterado.
Em casos de recusas recentes, aguarde para reorganizar a estratégia e identifique alternativas, em vez de apresentar pedidos sucessivos sem avaliar sua finalidade real.
Por fim, consulte novamente apenas quando surgir uma finalidade concreta, evitando verificações repetitivas sem proposta, planejamento ou necessidade financeira claramente definida naquele momento.
Finalmente, antes de assinar, use a consulta como etapa de planejamento; leia o contrato inteiro e confirme o custo total da operação proposta.