Como aumentar score Serasa - 7 ações que fazem diferença

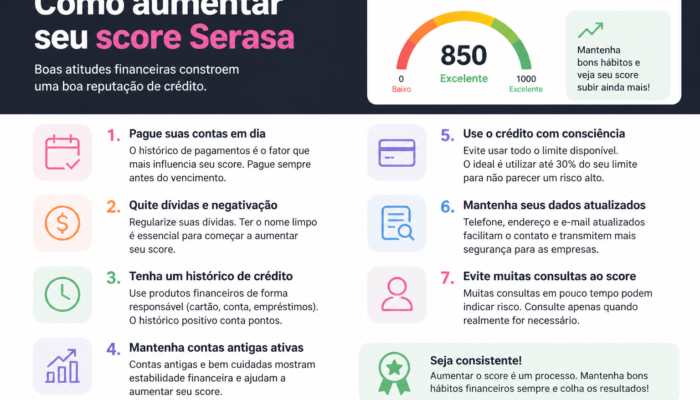
Como aumentar score Serasa exige mais do que quitar uma dívida: envolve regularidade financeira, dados atualizados e escolhas responsáveis que demonstram confiança ao mercado.
Para começar, manter contas em dia constrói um histórico consistente, enquanto o Cadastro Positivo registra comportamentos capazes de favorecer sua pontuação ao longo do tempo.
Além disso, renegociar dívidas, acompanhar atualizações cadastrais e evitar atrasos recorrentes são medidas práticas, pois hábitos reduzem a pontuação de crédito mesmo após regularizações recentes.
Por isso, entender os critérios avaliados pelas instituições ajuda a priorizar medidas, como pagar boletos antes do vencimento, conferir dados e controlar pedidos de crédito.
Primeiramente, manter o score Serasa em evolução depende de transformar o pagamento das contas em um processo previsível, não de decisões improvisadas.
Para isso, reúna aluguel, condomínio, energia, internet, mensalidades e parcelas em uma lista única, registrando vencimentos, valores aproximados e formas de pagamento.
Em seguida, escolha uma data de conferência semanal para comparar cobranças previstas com o dinheiro disponível, corrigindo rapidamente qualquer diferença no orçamento doméstico.
Além disso, programe pagamentos automáticos apenas quando houver saldo suficiente, porque a comodidade perde valor se gerar tarifas, atrasos, uso inesperado do limite.
Do mesmo modo, mantenha uma reserva específica para contas recorrentes, separando esse valor assim que receber salário ou outra renda previsível mensal principal.
Quando o vencimento cair em fim de semana ou feriado, confirme antecipadamente as regras do credor e efetue o pagamento no dia útil anterior.
Paralelamente, prefira concentrar vencimentos em datas compatíveis com seu recebimento, solicitando alterações ao fornecedor quando essa opção estiver disponível no contrato ou aplicativo.
Outra medida útil consiste em conferir o comprovante após cada operação, verificando favorecido, valor, data e identificação da conta antes de arquivá-lo.
Caso utilize débito automático, acompanhe extratos e notificações, pois cobranças duplicadas, valores divergentes ou cancelamentos podem passar despercebidos sem revisão periódica mensal cuidadosa.
Ainda que a renda varie, estabeleça uma ordem de pagamento baseada nas datas e consequências práticas, evitando deixar compromissos essenciais para o último momento.
Por outro lado, revise o orçamento antes de assumir novas parcelas, simulando o impacto delas nos meses em que despesas sazonais aumentam consideravelmente.
Finalmente, se uma conta apresentar erro, contate imediatamente a empresa responsável e guarde protocolos, sem ignorar a cobrança enquanto aguarda esclarecimento formal definitivo.
Com esse método, a regularidade deixa de depender da memória e passa a fazer parte da rotina financeira, reduzindo esquecimentos e preservando pagamentos pontuais.
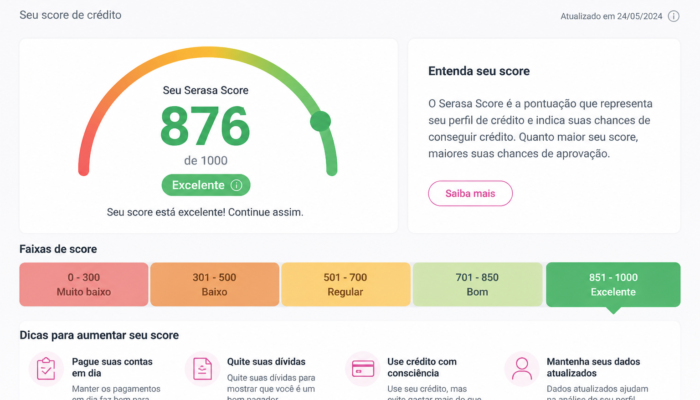
Antes de interpretar uma pontuação, é importante entender que o score Serasa resulta da análise de diferentes informações financeiras e comportamentais do consumidor brasileiro.
Em primeiro lugar, o histórico de pagamentos representa um dos elementos centrais da pontuação de crédito. Ele registra a forma como compromissos foram cumpridos em diferentes períodos.
Além disso, a data do pagamento pode ser tão relevante quanto a existência da dívida, porque atrasos e regularizações compõem o histórico analisado.
Da mesma forma, o relacionamento com instituições financeiras fornece sinais sobre a experiência de crédito do consumidor, incluindo contratos ativos e encerrados anteriormente.
Por outro lado, a utilização do crédito disponível pode influenciar a leitura de risco. Comprometer grande parcela do limite frequentemente sinaliza maior dependência financeira.
Nesse contexto, o percentual utilizado não deve ser interpretado isoladamente, pois renda, instituição também considera o perfil geral da operação e sua estabilidade financeira.
Simultaneamente, consultas recentes realizadas por empresas durante pedidos de crédito podem integrar a avaliação do comportamento financeiro. Isso ocorre porque muitas solicitações em curto período.
Ainda assim, a quantidade de consultas não explica sozinha uma mudança na pontuação. O contexto do consumidor também é considerado na interpretação dessas informações.
Paralelamente, dados cadastrais e informações vinculadas ao consumidor ajudam a identificar coerência entre sua identidade, seus contratos e seu histórico financeiro de crédito.
Por sua vez, o tempo de relacionamento com o mercado pode oferecer mais contexto para a análise do que um registro isolado recente.
Consequentemente, mudanças expressivas no perfil de renda ou nas responsabilidades financeiras podem alterar a percepção de risco ao longo do tempo de maneira gradual.
Por fim, o score não é uma decisão automática de aprovação. Cada empresa pode combinar essa informação com políticas internas e outros critérios.
Assim, duas pessoas com pontuações semelhantes podem receber avaliações diferentes, conforme valor solicitado, prazo, renda comprovada e regras da instituição naquele momento específico.
Primeiramente, reúna contratos, boletos e comprovantes para identificar valores vencidos, encargos aplicados, credores envolvidos e condições possíveis antes de iniciar qualquer negociação com segurança.
Em seguida, organize as dívidas por prioridade considerando juros, prazo, impacto no orçamento e risco de interrupção de serviços essenciais ou cobrança judicial.
Depois, procure o canal oficial do credor e solicite uma proposta detalhada contendo desconto, entrada, quantidade de parcelas, valor final e vencimentos previstos.
Além disso, compare o custo total da renegociação de dívidas com sua capacidade mensal, evitando aceitar parcelas aparentemente pequenas que prolonguem excessivamente o compromisso financeiro.
Durante a conversa, registre protocolos, nomes, datas e condições apresentadas; esses dados ajudam a contestar divergências e comprovam o que foi combinado posteriormente.
Quando houver acordo, formalize tudo por escrito e verifique se o documento descreve corretamente a dívida original, a redução concedida e o cronograma.
Paralelamente, escolha uma data realista para o primeiro pagamento, mantendo margem para despesas essenciais e imprevistos durante toda a vigência contratual da negociação.
Se a proposta exigir entrada incompatível com seu orçamento, peça alternativas como prazo maior, vencimento posterior ou redução proporcional do valor inicial exigido.
Após o pagamento ou a quitação negociada, solicite comprovante específico e confirme quais registros serão atualizados nas bases de informação cadastral oficiais correspondentes.
Contudo, a atualização cadastral não costuma aparecer instantaneamente em todos os sistemas; por isso, guarde recibos e aguarde o prazo informado pelo credor responsável.
Depois desse período, consulte seu cadastro em canais oficiais e confira se a pendência foi marcada como regularizada, sem alterações indevidas ou inconsistências.
Caso o registro permaneça incorreto, apresente protocolo, comprovante de pagamento e contrato ao credor, solicitando correção formal dentro do atendimento oficial utilizado.
Por fim, mantenha uma reserva dos documentos e monitore novas faturas, pois um acordo pode ser cancelado quando parcelas posteriores deixam de ser pagas.
Antes de tudo, confira seus dados cadastrais no Cadastro Positivo, especialmente nome completo, CPF, endereço e canais de contato, evitando divergências durante análises de crédito.
Além disso, mantenha telefone e e-mail atualizados junto às instituições financeiras, pois informações antigas podem dificultar comunicações sobre consultas, correções ou solicitações relacionadas ao cadastro.
Em seguida, identifique quais empresas participam do envio de informações ao Cadastro Positivo e confirme se os registros exibidos correspondem realmente às suas relações financeiras atuais.
Para isso, consulte periodicamente o relatório disponibilizado pela gestora do Cadastro Positivo, observando contratos encerrados, pagamentos registrados e eventuais dados que pareçam incompletos ou incorretos.
Quando encontrar uma inconsistência, registre a data, o contrato relacionado e a descrição objetiva do problema antes de solicitar a correção pelos canais oficiais disponíveis.
Depois, guarde protocolos, comprovantes e mensagens trocadas durante o atendimento, porque esse histórico ajuda a acompanhar prazos e demonstrar que a contestação foi apresentada.
Caso a instituição não reconheça o erro, peça esclarecimentos detalhados e compare as informações com faturas, contratos ou extratos mantidos em seus arquivos pessoais.
Embora a atualização dependa do fluxo operacional da fonte responsável, a correção solicitada não deve ser confundida com alteração instantânea em análises de crédito.
Também verifique se mudanças de endereço, telefone ou e-mail foram feitas diretamente nas instituições onde possui contas, cartões ou contratos ativos recentemente mantidos.
Paralelamente, proteja o acesso às plataformas usadas para consultar o cadastro, criando senhas exclusivas e evitando compartilhar códigos recebidos por mensagem ou ligação inesperada.
Além do acesso cadastral, leia as explicações sobre autorização, compartilhamento e tratamento de dados antes de fornecer documentos ou confirmar solicitações em canais digitais.
Por exemplo, quem mudou de residência pode atualizar endereço na instituição financeira, revisar o relatório e guardar protocolos, mantendo uma sequência verificável das providências.
Por fim, a manutenção periódica reduz o risco de decisões baseadas em informações desatualizadas e facilita a identificação rápida de registros que não pertencem ao consumidor.
Primeiramente, solicitar vários cartões em sequência pode transmitir instabilidade financeira ao mercado, especialmente quando cada consulta ocorre em curto período sem necessidade real.
Além disso, usar todo o limite disponível frequentemente deixa pouca margem para emergências e pode dificultar novas análises de crédito em momentos inesperados.
Por exemplo, uma pessoa com limite de dois mil reais que concentra compras no cartão pode parecer dependente desse recurso, mesmo pagando pontualmente.
Da mesma forma, contratar empréstimos apenas para aproveitar promoções, sem calcular o custo total, aumenta compromissos e reduz flexibilidade mensal do orçamento.
Em seguida, recorrer ao crédito rotativo ou ao saque emergencial do cartão repetidamente pode encarecer operações e criar dependência de crédito caro no cotidiano.
Também é arriscado emprestar cartão, senha ou documento para terceiros, pois compras alheias podem comprometer seu relacionamento com instituições financeiras e sua segurança.
Por isso, nunca aceite registrar financiamento ou serviço no próprio nome apenas para ajudar alguém; a responsabilidade contratual continuará sendo sua em qualquer situação.
Paralelamente, ignorar alertas de movimentações desconhecidas pode permitir fraude prolongada, dificultando contestação e explicação de consultas de crédito que você não realizou rapidamente.
Ainda, manter serviços financeiros pouco usados, cartões adicionais e limites desnecessários pode ampliar exposição a cobranças e decisões impulsivas sem benefício concreto para você.
Do mesmo modo, ignorar contratos antes de assinar pode esconder tarifas, seguros embutidos ou condições incompatíveis com sua realidade financeira pessoal no longo prazo.
Finalmente, fazer compras parceladas sem acompanhar parcelas futuras pode lotar o orçamento e reduzir espaço para necessidades essenciais nos meses seguintes e imprevistos.
Antes de qualquer nova contratação, simule o valor mensal, some parcelas existentes e reserve margem para emergências, evitando decisões tomadas por impulso financeiro.
Assim, revisar mensalmente contratos ativos permite identificar excessos, cancelar serviços inadequados e preservar uma relação mais equilibrada com o crédito disponível ao longo do tempo.