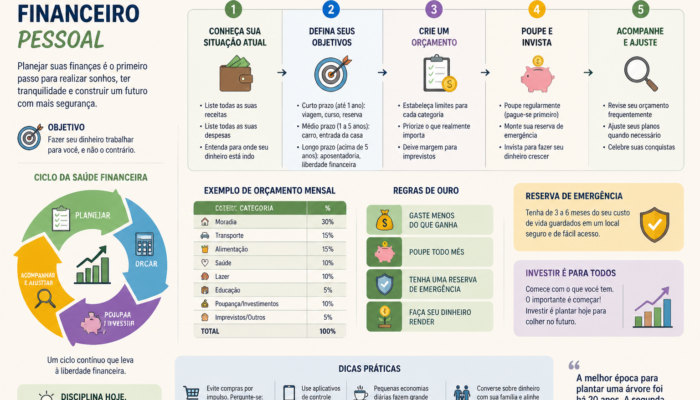
Planejamento financeiro pessoal - 7 passos para sair do aperto

Planejamento financeiro pessoal começa quando você transforma sua renda em decisões conscientes, considerando objetivos, despesas e imprevistos. Com método, fica mais fácil organizar prioridades.
Além disso, esse processo ajuda a definir metas realistas, controlar gastos mensais e construir uma reserva de emergência para lidar com consertos, desemprego ou doenças.
Por fim, conhecer suas dívidas, seu perfil de risco e seus objetivos permite escolher estratégias de pagamento e investimentos mais adequadas à sua realidade.
Antes de começar, definir metas no planejamento financeiro pessoal significa transformar desejos vagos em resultados específicos, acompanháveis e compatíveis com sua realidade atual.
Agora, escolha objetivos financeiros que realmente influenciam sua vida, como pagar uma formação, mudar de cidade ou planejar uma viagem sem comprometer prioridades essenciais.
Para evitar frustrações, classifique cada objetivo financeiro por importância, prazo e impacto, distinguindo necessidades imediatas de desejos que podem esperar sem culpa ou pressa.
Em seguida, converta a intenção “quero viajar” em uma meta mensurável: acumular seis mil reais até dezembro, destinando mensalmente valores previamente definidos para isso.
Além disso, estabeleça prazos intermediários para acompanhar avanços e corrigir desvios antes do vencimento final, especialmente quando o objetivo exigir esforço prolongado e constante.
Quando o prazo for longo, divida a meta financeira em marcos trimestrais. Assim, visualizar pequenas conquistas reduz a sensação de distância e mantém motivação.
Também é importante calcular o custo total com realismo, incluindo taxas, reajustes, deslocamentos e possíveis imprevistos diretamente relacionados ao objetivo escolhido durante o período.
Por exemplo, um curso anunciado por quatro mil reais pode custar mais quando materiais, transporte e certificação forem considerados desde o início do planejamento.
Paralelamente, defina critérios de sucesso além do valor acumulado, avaliando se a meta preserva qualidade de vida e continua adequada às circunstâncias pessoais.
Caso sua renda, família ou prioridades mudem, revise o plano sem interpretar o ajuste como fracasso; flexibilidade financeira protege decisões importantes contra expectativas irreais.
Para tornar o acompanhamento objetivo, registre a data de início, o valor necessário, o prazo e cada etapa concluída em um local acessível.
Mensalmente, compare o progresso observado com o planejado e identifique a causa de eventuais diferenças, distinguindo obstáculos temporários de mudanças estruturais realmente relevantes.
Por fim, celebre avanços concretos sem abandonar a prudência, pois metas bem definidas funcionam como referências para escolhas conscientes, não como fontes permanentes de cobrança.
Primeiramente, organizar o orçamento significa transformar renda e despesas em informações visíveis para decisões conscientes durante o mês, evitando escolhas baseadas apenas na memória.
Em seguida, reúna comprovantes, extratos, faturas e registros dos gastos mensais dos últimos trinta dias; classifique cada lançamento por categoria e identifique despesas recorrentes.
Depois, separe gastos fixos, como aluguel e mensalidades, dos gastos variáveis, como alimentação, transporte e lazer. Essa distinção mostra quais compromissos exigem planejamento prévio.
Além disso, registre também pequenas compras, taxas bancárias e assinaturas pouco utilizadas, pois valores isolados podem consumir espaço relevante no orçamento mensal doméstico.
Na prática, uma planilha de orçamento simples pode conter colunas para data, descrição, categoria, forma de pagamento e valor. Atualizá-la diariamente reduz esquecimentos e melhora a precisão.
Por outro lado, aplicativos ajudam quem prefere praticidade, mas a ferramenta escolhida precisa permitir edição, consulta histórica e categorização adequada dos lançamentos financeiros.
Simultaneamente, estabeleça limites realistas para categorias flexíveis, considerando hábitos atuais e compromissos familiares. Um teto para restaurantes, por exemplo, evita excessos sem exigir proibição absoluta.
Quando o gasto ultrapassar o limite, analise a causa antes de simplesmente cortar. Talvez houve uma despesa excepcional ou uma previsão subestimada inicialmente.
Paralelamente, utilize o calendário financeiro para antecipar vencimentos, tributos, mensalidades e compras sazonais. Assim, será possível distribuir pagamentos e evitar concentração de contas.
Ainda assim, mantenha uma margem de flexibilidade no orçamento, porque imprevistos cotidianos podem alterar temporariamente a previsão de gastos sem comprometer decisões importantes.
Mensalmente, compare o planejado com o realizado, observando diferenças por categoria. Essa revisão revela padrões de consumo e permite ajustar limites antes do próximo ciclo.
Para compras maiores, adote uma espera de vinte e quatro horas, pesquise alternativas e verifique se o item atende necessidade concreta. Isso reduz decisões impulsivas.
Por fim, defina uma rotina semanal curta para conferir saldo, pagamentos próximos e categorias mais pressionadas. A constância mantém o controle financeiro ativo.
Antes de qualquer imprevisto, uma reserva de emergência oferece estabilidade para enfrentar despesas inesperadas sem interromper compromissos essenciais ou recorrer imediatamente ao crédito caro.
In addition, the fundo de emergência funciona como uma barreira entre acontecimentos urgentes e decisões financeiras tomadas sob pressão, preservando escolhas mais racionais.
Na prática, imagine uma pane no veículo usado diariamente para trabalhar. O dinheiro reservado pode pagar o reparo sem comprometer aluguel, alimentação e contas básicas.
Da mesma forma, uma consulta médica, um exame não planejado ou a compra urgente de remédios pode exigir pagamento. A reserva reduz vulnerabilidade nesses episódios.
Para dimensionar, observe despesas indispensáveis durante meses, considerando moradia, alimentação, transporte, saúde e serviços básicos. Esse cálculo deve refletir sua realidade, não um modelo genérico.
Por exemplo, quem mora sozinho pode precisar de uma reserva diferente daquela exigida por uma família com crianças pequenas, dependentes ou renda variável.
Entretanto, o valor não precisa ser formado de uma vez. Contribuições automáticas e periódicas tornam a construção gradual mais viável e previsível para muitas pessoas.
Enquanto a reserva não alcança o valor desejado, priorize regularidade e segurança. Aplicações com liquidez diária permitem acesso rápido, sem depender de resgates demorados.
Nesse contexto, liquidez significa conseguir utilizar o dinheiro quando necessário, enquanto baixo risco ajuda a evitar perdas relevantes justamente durante uma emergência real.
Também é importante separar o dinheiro emergencial das contas usadas no cotidiano. Essa divisão facilita acompanhar o saldo e reduz a tentação de gastá-lo.
Adicionalmente, estabeleça critérios claros para usar o fundo: situações urgentes, inevitáveis e relevantes, nunca compras desejadas ou despesas previsíveis já previstas no calendário.
Quando ocorre um imprevisto, registre o valor utilizado e reorganize gradualmente os aportes depois que a situação estiver estabilizada. Assim, a proteção permanece ativa.
Por fim, revise a reserva após mudanças, como nascimento de um filho, mudança profissional ou aumento das despesas fixas. A proteção precisa acompanhar novas responsabilidades.
Primeiramente, reconhecer dívidas exige separar valores vencidos, juros, multas e condições contratuais, evitando decisões baseadas apenas na ansiedade do momento financeiro atual e real.
Em seguida, reúna contratos, faturas e notificações, identificando credor, saldo atualizado, taxa efetiva, vencimento e possibilidades reais de negociação para cada obrigação existente negociável.
Depois, priorize dívidas com juros elevados, como cartão rotativo e cheque especial, pois elas crescem rapidamente e comprometem qualquer tentativa de quitação consistente imediatamente.
Paralelamente, o método bola de neve direciona pagamentos adicionais à menor dívida, proporcionando vitórias rápidas e motivação, embora possa custar mais juros ao longo do processo.
Durante a negociação de dívidas, solicite redução de juros, retirada de encargos indevidos, prazo viável e confirmação escrita, comparando propostas antes de aceitar qualquer acordo formalmente.
Além disso, avalie portabilidade or refinanciamento somente quando a nova taxa, incluindo custos acessórios, realmente reduzir o custo total da dívida contratada inicialmente.
Contudo, evite usar novo crédito para cobrir parcelas antigas sem compreender a causa do desequilíbrio, pois essa troca pode apenas prolongar o problema financeiro.
Quando houver acordo formal, verifique valor das parcelas, número de meses, vencimentos e consequências do atraso, guardando comprovantes até a quitação definitiva integral correspondente.
Se a dívida estiver negativada, acompanhe os procedimentos de atualização cadastral após o pagamento, mas preserve documentos que comprovem cada etapa realizada corretamente posteriormente.
Adicionalmente, procure órgãos de defesa do consumidor ou orientação jurídica quando contratos apresentarem cobranças questionáveis, cláusulas obscuras ou ameaças indevidas durante a cobrança eventualmente.
Enquanto negocia, estabeleça uma regra temporária para não contratar novas parcelas, especialmente em compras não essenciais, protegendo o compromisso assumido até estabilizar sua situação financeira.
Por fim, celebre cada dívida encerrada sem transformar o alívio em consumo imediato; redirecione esse valor para antecipar obrigações restantes com maior custo mensalmente.
Assim, a quitação de dívidas deixa de ser promessa abstrata quando combina negociação consciente, prioridades objetivas e acompanhamento dos acordos firmados ao longo do tempo consistentemente.
Firstly, investir de acordo com seus objetivos exige relacionar prazo, finalidade e tolerância às oscilações, evitando escolher produtos apenas pela rentabilidade divulgada publicamente.
Em seguida, defina o horizonte de investimento: objetivos próximos pedem estabilidade e liquidez, enquanto planos distantes podem suportar maior exposição a ativos oscilantes.
In addition, the perfil de risco considera capacidade financeira, conhecimento e reação emocional, não somente idade; questionários ajudam, mas não substituem reflexão honesta.
Por exemplo, uma pessoa conservadora pode priorizar títulos de renda fixa, aceitando retorno potencial menor para reduzir surpresas durante objetivos com prazo definido.
Já investidores moderados costumam combinar renda fixa It is renda variável, distribuindo recursos entre segurança, crescimento e diferentes fontes de retorno ao longo do tempo.
Por outro lado, perfis arrojados aceitam oscilações maiores em busca de valorização, porém precisam compreender perdas temporárias e manter estratégia sem decisões impulsivas.
Depois, associe cada aplicação a uma finalidade: títulos pós-fixados podem atender planos curtos, enquanto ações e fundos diversificados combinam melhor com horizontes extensos.
Consequentemente, a diversificação de investimentos reduz dependência de um único emissor, setor ou classe, embora não elimine riscos nem garanta retornos favoráveis automaticamente.
Da mesma forma, observe custos, impostos, prazos de resgate e proteção institucional, pois esses fatores alteram o resultado líquido e a adequação da escolha.
Antes de aplicar, compare taxas de administração, corretagem e carregamento, verificando se despesas recorrentes diminuem significativamente o ganho esperado no período previamente escolhido.
Em termos práticos, investir mensalmente pode suavizar o impacto de oscilações, desde que aportes permaneçam compatíveis com o objetivo e a estratégia definidos.
Contudo, revise a carteira quando prazo, renda ou objetivo mudarem; alterações justificadas diferem de tentar prever diariamente os movimentos do próprio mercado financeiro.
Finalmente, registre critérios de entrada, prazo, limite de perdas e motivo de cada aplicação; esse acompanhamento fortalece disciplina e facilita decisões coerentes posteriores.