Serasa Score consulta - descubra o que afeta sua pontuação

serasa score consulta ajuda você a entender como o mercado avalia seu histórico financeiro antes de decisões como contratar crédito ou negociar condições melhores.
Furthermore, consultar seu score na Serasa permite identificar a pontuação atual, compreender fatores que influenciam o resultado e verificar possíveis divergências cadastrais com atenção.
Ao longo desta análise, você verá como realizar a consulta pelo site ou aplicativo, interpretar a faixa encontrada, melhorar o desempenho e proteger seus dados.
Primeiramente, acesse o portal oficial da Serasa pelo navegador ou abra o aplicativo da Serasa instalado no celular para iniciar sua consulta no Serasa com praticidade e autonomia.
Em seguida, selecione a opção de entrada e informe seu CPF quando solicitado, conferindo cuidadosamente cada número antes de prosseguir no atendimento digital.
Depois, complete o cadastro com nome, data de nascimento, e-mail e telefone, pois esses dados permitem associar corretamente o acesso ao seu perfil.
Na sequência, confirme sua identidade conforme as etapas exibidas, respondendo às solicitações apresentadas pelo sistema sem compartilhar códigos com terceiros durante o acesso.
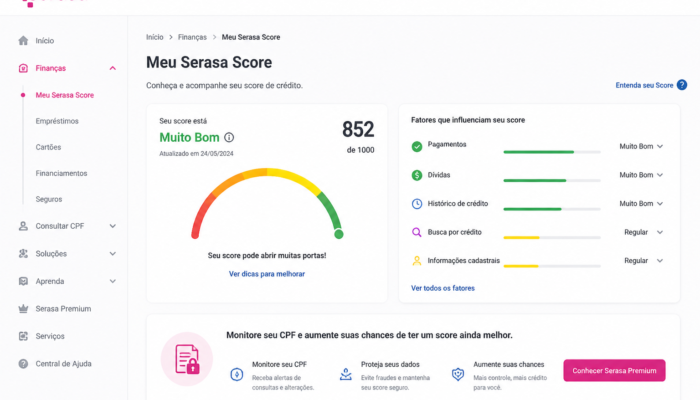
Assim que a área pessoal for aberta, procure o cartão ou menu identificado como Serasa Score e toque nele para visualizar a consulta disponível.
No site, essa informação costuma aparecer na página inicial da conta; no aplicativo, ela pode ficar em um atalho específico dentro do painel principal.
Posteriormente, leia a tela com atenção e aguarde o carregamento completo, evitando atualizar repetidamente a página ou fechar o aplicativo durante a consulta.
Além disso, observe a data da atualização exibida, porque ela ajuda a diferenciar uma informação recém-consultada de registros visualizados anteriormente na conta pessoal.
Enquanto consulta o perfil, utilize os menus disponíveis para encontrar detalhes cadastrais, histórico de acessos e eventuais ofertas apresentadas separadamente pela plataforma oficial.
Por exemplo, quem usa computador pode ampliar a janela do navegador, enquanto usuários do celular conseguem alternar entre telas pelo menu inferior principal.
Do mesmo modo, se o resultado não carregar, verifique a conexão, atualize o aplicativo pela loja oficial e tente novamente alguns minutos depois.
Por fim, registre apenas a data da verificação para seu controle, sem copiar telas ou informações pessoais para locais desnecessários no próprio dispositivo.
Também é possível repetir a consulta de score em outro momento pelo mesmo acesso, caso precise apresentar a informação em uma negociação financeira.
Em termos práticos, a pontuação exibida em uma serasa score consulta funciona como um indicador numérico do perfil de crédito para análises empresariais posteriores.
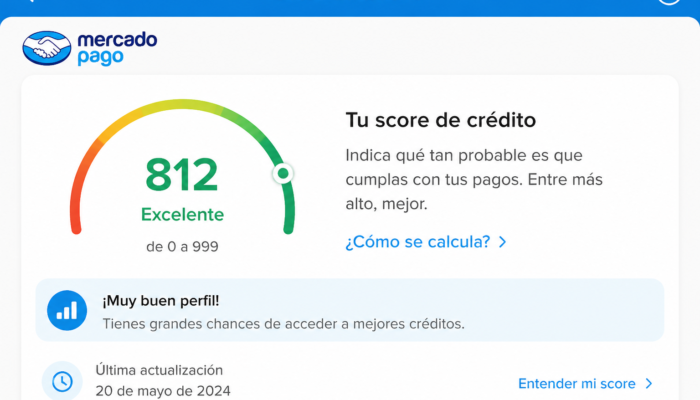
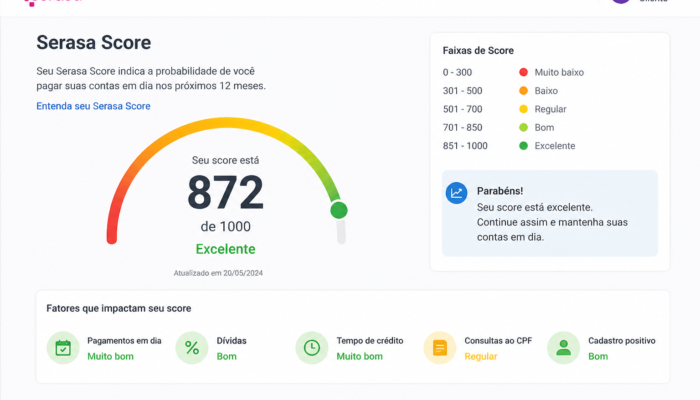
Inicialmente, a escala do Score vai de zero a mil pontos, permitindo comparar níveis de risco de crédito de maneira padronizada, embora cada instituição use critérios próprios.
De modo geral, resultados entre zero e trezentos pontos costumam representar faixa baixa, enquanto números de trezentos e um a quinhentos indicam nível regular.
Na sequência, pontuações de quinhentos e um a setecentos são classificadas geralmente como boas; acima de setecentos, a faixa é considerada excelente em geral.
Contudo, estar em faixa boa ou excelente não significa aprovação automática de financiamento, cartão ou empréstimo, pois a instituição verifica renda, dívidas e política interna.
Furthermore, the pontuação pode ser interpretada junto com informações cadastrais, relacionamento bancário, valor solicitado, prazo e capacidade mensal de pagamento do consumidor.
Por outro lado, duas pessoas com pontuações semelhantes podem receber propostas diferentes, porque seus rendimentos, compromissos e históricos com cada instituição não são iguais.
Também é importante entender que o resultado representa uma avaliação estatística de risco, não uma sentença sobre caráter, responsabilidade ou capacidade pessoal financeira.
Quando o consumidor consulta seu resultado, deve observar a faixa correspondente e verificar se existem registros ou informações que desconhece, sem interpretar o número isoladamente.
Com o passar do tempo, a pontuação pode mudar conforme novas informações entram ou deixam de compor o histórico analisado pelo modelo vigente.
Por exemplo, uma obrigação recém-registrada, paga ou atualizada pode alterar a leitura do perfil, mas o efeito concreto depende da situação completa.
Da mesma forma, uma pontuação elevada não deve ser usada como único argumento para assumir novas parcelas, especialmente quando o orçamento já está comprometido.
Por fim, compreender a pontuação ajuda o consumidor a negociar com mais clareza, comparar condições e avaliar decisões de crédito compatíveis com sua realidade.
Primeiramente, o resultado da serasa score consulta considera informações reunidas no histórico financeiro, permitindo avaliar padrões de relacionamento do consumidor com o crédito.
Furthermore, pagamentos realizados no prazo sinalizam previsibilidade, enquanto atrasos registrados podem indicar maior risco, mesmo quando ocorreram há algum tempo na trajetória financeira pessoal.
On the other hand, dívidas negativadas têm impacto relevante porque demonstram obrigações vencidas, especialmente quando permanecem abertas ou envolvem diferentes credores simultaneamente no cadastro consultado.
Do mesmo modo, o tempo desde a regularização ajuda a compor o contexto, pois registros recentes e antigos representam situações financeiras distintas para análise.
Em seguida, o relacionamento com empresas do mercado pode contribuir para a leitura do perfil, desde que existam dados suficientes sobre contratos e comportamentos anteriores.
Paralelamente, solicitações recentes de crédito podem influenciar a avaliação, pois muitas consultas em período curto sugerem busca intensa por financiamento ao mesmo tempo.
Entretanto, consultar o próprio perfil não equivale a pedir crédito; essa verificação pessoal possui finalidade diferente das análises feitas por instituições financeiras externas.
Consequentemente, o tipo de crédito contratado também oferece contexto: cartão, empréstimo e financiamento apresentam características, prazos e níveis de exposição diferentes ao credor.
Ainda assim, limite disponível não deve ser confundido com dívida efetiva, porque o risco pode considerar tanto contratos ativos quanto obrigações utilizadas no momento.
Adicionalmente, informações cadastrais consistentes favorecem a identificação correta, evitando que dados desatualizados dificultem a associação entre consumidor, contratos e histórico de pagamentos registrados.
Nesse contexto, mudanças frequentes de endereço, telefone ou emprego não determinam sozinhas o resultado, mas podem exigir conferência adicional das informações de cadastro.
Da mesma forma, a renda declarada não funciona como único indicador, pois a avaliação depende do conjunto de dados disponível sobre comportamento financeiro.
Por fim, modelos de análise podem atualizar resultados quando novas informações chegam, razão pela qual a pontuação observada hoje pode mudar posteriormente naturalmente.
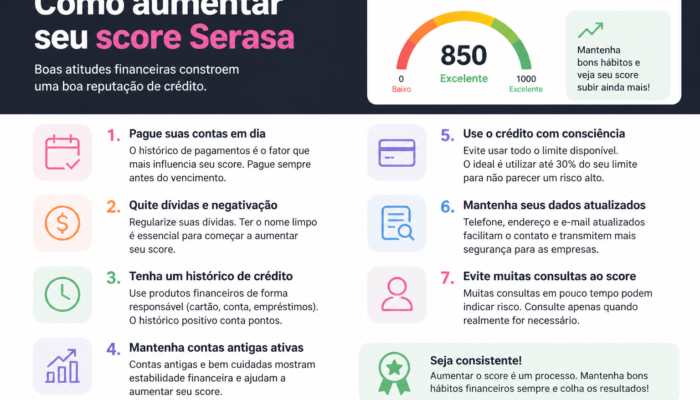
Após identificar uma pontuação abaixo do esperado, estabeleça um plano simples para melhorar o score gradualmente, priorizando decisões financeiras consistentes em vez de mudanças arriscadas.
Entretanto, comece organizando vencimentos em calendário único. Anote aluguel, contas domésticas, parcelas e outros compromissos, definindo lembretes com antecedência suficiente para evitar esquecimentos recorrentes.
Em seguida, concentre-se em quitar primeiro pendências pequenas e vencidas recentemente, quando possível. Cada pagamento regularizado reduz desorganização do orçamento e facilita novos compromissos.
Além disso, se houver dívida, procure a empresa credora e compare propostas de negociação. Avalie entrada, parcelas, juros, vencimento e custo total antes de aceitar.
Porém, não escolha parcela apenas pela aparência acessível. Verifique se o valor cabe no orçamento mensal, preservando dinheiro para despesas essenciais e imprevistos.
Paralelamente, evite contrair novos créditos para cobrir gastos rotineiros. Antes de solicitar cartão ou empréstimo, simule parcelas e observe o impacto no orçamento familiar.
Do mesmo modo, mantenha seus dados cadastrais atualizados junto às instituições financeiras. Endereço, telefone e renda coerentes ajudam empresas a analisarem informações corretas.
Enquanto reorganiza as finanças, evite solicitar vários produtos financeiros em sequência. Faça cada pedido somente quando existir necessidade real e capacidade para pagar.
Depois, reserve parte da renda para uma pequena margem de segurança. Mesmo quantias modestas podem impedir atrasos quando surgir uma despesa inesperada urgente.
Caso a negociação seja aprovada, acompanhe o acordo até o encerramento. Guarde comprovantes, confira vencimentos e verifique se cada parcela foi identificada corretamente pela credora.
Também vale revisar serviços recorrentes, assinaturas pouco utilizadas e compras por impulso. Redirecionar esses valores para dívidas ou reserva financeira acelera a reorganização.
Por fim, estabeleça uma revisão mensal do orçamento. Compare receitas e despesas, ajuste limites e registre decisões, criando um histórico útil para manter disciplina.
Finalmente, compreenda que a atualização das informações pode ocorrer em momentos diferentes, conforme cada instituição comunica pagamentos e negociações. Continue acompanhando seu planejamento.
Antes de iniciar uma consulta do Serasa Score, confirme se o endereço pertence ao domínio oficial da Serasa; links podem conduzir a cópias fraudulentas.
Além disso, observe atentamente o endereço exibido no navegador, procurando o cadeado, a grafia correta e o protocolo HTTPS antes de preencher qualquer campo.
Nunca informe senha bancária, código recebido por SMS, token, número completo do cartão ou código de autenticação durante uma consulta de score legítima online.
Da mesma forma, desconfie de contatos que prometem aumentar sua pontuação mediante pagamento imediato ou solicitam fotografias de documentos por aplicativos de mensagens desconhecidos.
Quando precisar esclarecer uma dúvida, use exclusivamente os canais institucionais disponíveis no aplicativo ou no site oficial, evitando números enviados por perfis não verificados.
Também é prudente utilizar uma senha exclusiva, longa e difícil de adivinhar, especialmente se a conta permitir acesso a dados financeiros pessoais sensíveis online.
Em seguida, ative a autenticação em dois fatores quando essa opção estiver disponível, pois ela acrescenta uma barreira caso sua senha seja descoberta por terceiros.
Depois de consultar, encerre a sessão em computadores compartilhados, apague dados salvos pelo navegador e evite realizar a operação conectado a redes Wi-Fi públicas.
Paralelamente, mantenha celular e sistema operacional atualizados, porque correções de segurança reduzem vulnerabilidades exploradas por aplicativos maliciosos durante o acesso a serviços financeiros digitais.
Caso receba um alerta sobre alteração cadastral que você não reconhece, troque imediatamente a senha e procure atendimento oficial para registrar o ocorrido corretamente.
Além de proteger o acesso, revise permissões de aplicativos instalados no celular; ferramentas sem necessidade não devem ler mensagens, contatos ou notificações bancárias automaticamente.
Por fim, compartilhe somente o mínimo necessário ao verificar sua identidade, conferindo o motivo de cada solicitação e evitando enviar documentos completos sem necessidade.
Se um arquivo precisar ser encaminhado, prefira o canal oficial, confirme o destinatário e remova cópias armazenadas em galerias, pastas compartilhadas ou conversas antigas.
Referências úteis: