finanças pessoais fundação bradesco - guia para começar

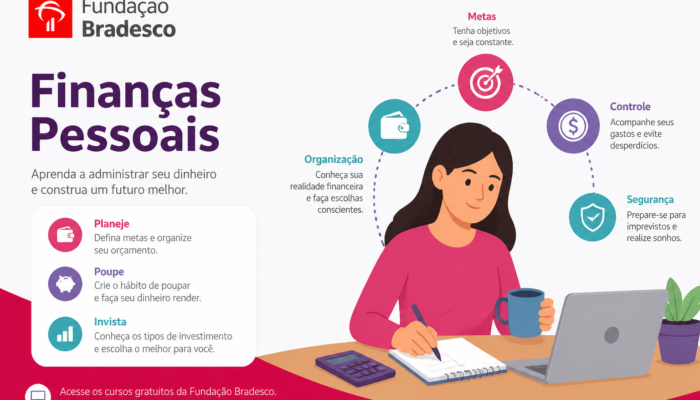
finanças pessoais Fundação Bradesco oferecem orientação prática para transformar escolhas financeiras em decisões conscientes, desde o controle do orçamento até o planejamento de objetivos familiares.
Além disso, o conteúdo apresenta conceitos essenciais, como receitas, despesas, prioridades e consumo consciente, facilitando a identificação de hábitos que comprometem a renda mensal.
Na prática, o leitor encontrará estratégias para reduzir gastos, evitar endividamento e formar uma reserva financeira, além de conhecer cursos gratuitos da Fundação Bradesco.
A Fundação Bradesco apresenta as finanças pessoais como conhecimento aplicável, aproximando conceitos econômicos de decisões presentes na rotina cotidiana de diferentes públicos brasileiros.
Nesse enfoque, a educação financeira é tratada como ferramenta para ampliar autonomia, responsabilidade e capacidade de avaliar escolhas antes de assumir compromissos cotidianos.
Em vez de oferecer respostas prontas, a abordagem estimula o estudante a interpretar situações, comparar alternativas e compreender consequências de cada decisão financeira.
Além disso, os conteúdos procuram relacionar dinheiro, comportamento e planejamento, mostrando por que decisões aparentemente pequenas podem interferir na realização de objetivos pessoais.
Por exemplo, uma atividade pode convidar o participante a analisar uma compra parcelada, observando preço final, prazo e impacto sobre escolhas futuras financeiras.
Essa perspectiva também valoriza linguagem simples e exemplos próximos, permitindo que iniciantes compreendam termos financeiros sem depender de formação especializada ou experiência prévia.
Ao mesmo tempo, a proposta reconhece que famílias possuem rendas, prioridades e realidades distintas; por isso, incentiva reflexão individual em vez de fórmulas universais.
Outro aspecto relevante é a conexão entre conhecimento e cidadania, pois entender serviços financeiros ajuda o consumidor a questionar informações, contratos e ofertas comerciais.
Na prática, essa abordagem pode apoiar decisões como escolher meios de pagamento, interpretar tarifas ou identificar condições que exigem atenção antes da contratação.
Também são valorizadas atitudes de longo prazo, como revisar objetivos periodicamente, acompanhar mudanças na vida e adaptar decisões financeiras sem abandonar prioridades pessoais.
A aprendizagem ganha força quando combina explicações, exercícios e situações simuladas, porque o participante testa raciocínios e percebe como conceitos funcionam concretamente no cotidiano.
Por essa razão, a Fundação Bradesco enfatiza uma formação acessível, capaz de alcançar pessoas em momentos profissionais, escolares e familiares de suas trajetórias.
Consequentemente, o aprendizado não fica restrito à sala de aula: ele pode fortalecer conversas familiares, melhorar perguntas feitas a instituições e apoiar escolhas mais conscientes.
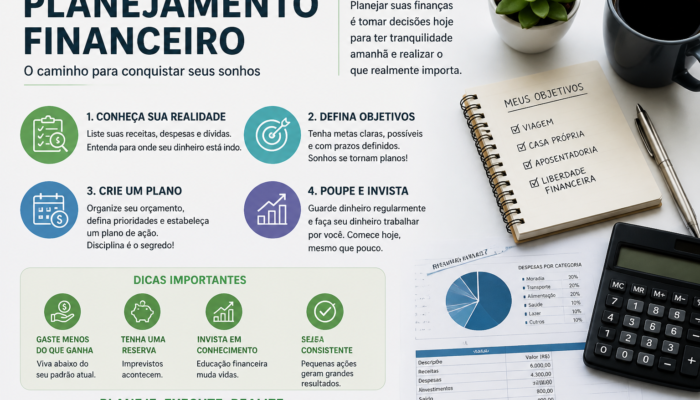
Antes de decidir, o orçamento de finanças pessoais representa um mapa financeiro que compara receitas previstas, despesas planejadas e objetivos mensais com clareza.
Primeiramente, diferencie renda bruta, renda líquida y renda disponível, pois cada conceito revela quanto realmente pode ser destinado às decisões familiares mensais conscientes.
Em seguida, classifique despesas fixas como aluguel e mensalidades e variáveis como alimentação, lazer e transporte para interpretar mudanças no orçamento com precisão.
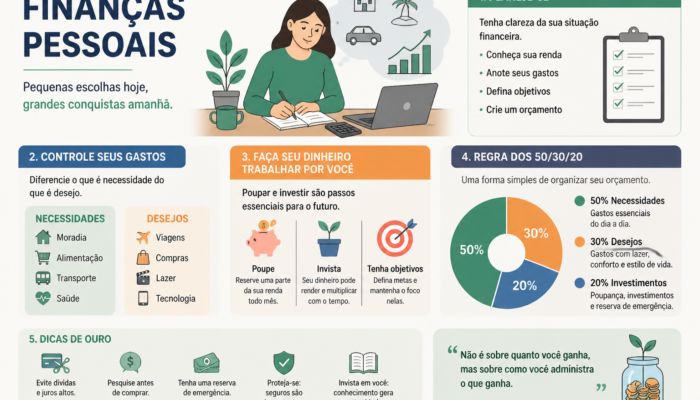
Além disso, separar necessidades, desejos y prioridades ajuda a estabelecer critérios, especialmente quando diferentes metas competem pelo mesmo dinheiro disponível no planejamento familiar.
Do mesmo modo, o fluxo de caixa organiza datas de entradas e saídas, mostrando períodos de maior pressão e evitando decisões baseadas apenas no saldo.
Por outro lado, o orçamento pode usar categorias, percentuais ou valores fixos; o método escolhido precisa combinar com a rotina e facilitar revisões periódicas.
Nesse contexto, metas financeiras específicas, mensuráveis e temporais transformam intenções vagas em compromissos acompanháveis, como quitar uma matrícula ou financiar uma certificação profissional.
Enquanto isso, o custo de oportunidade demonstra o que deixa de ser feito ao escolher determinada aplicação do dinheiro, ajudando a comparar alternativas com clareza.
Da mesma forma, a inflação reduz poder de compra e juros alteram o preço do crédito; portanto, projeções devem considerar valores futuros com cautela.
Consequentemente, o patrimônio líquido corresponde à diferença entre bens, direitos e obrigações, oferecendo uma visão ampla da evolução financeira além do movimento mensal familiar.
Depois, revisar o orçamento periodicamente permite atualizar categorias conforme mudanças de renda, contratos, preços ou planos, sem transformar o planejamento em documento rígido.
Finalmente, a transparência financeira entre pessoas da casa define responsabilidades e reduz decisões desencontradas, especialmente quando contas compartilhadas dependem de calendários e prioridades comuns.
Assim, uma família pode registrar salário, aluguel, contas escolares, transporte e objetivos em uma única planilha, visualizando compromissos antes de distribuir recursos restantes.
En primer lugar, controlar gastos começa com identificar despesas antes de pagá-las, permitindo perceber quais escolhas pressionam o orçamento e favorecem decisões conscientes durante o mês.
Em seguida, registre cada pagamento imediatamente, inclusive pequenas compras, assinaturas e tarifas; esse registro de gastos revela vazamentos financeiros frequentemente ignorados na rotina diária familiar.
Além disso, separe despesas essenciais, ocasionais e impulsivas, porque categorias distintas mostram onde ajustes são possíveis sem comprometer necessidades básicas nem gerar frustração desnecessária.
Paralelamente, estabeleça um limite semanal para alimentação fora de casa, transporte e lazer, considerando a renda disponível e reduzindo compras feitas por impulso.
Quando uma compra parcelada parecer conveniente, calcule o custo total e verifique quantas parcelas já comprometem meses futuros, evitando acúmulos que reduzem sua flexibilidade financeira.
Por otro lado, cartões de crédito devem ser tratados como meio de pagamento, não como extensão da renda, especialmente quando o limite disponível parece elevado.
Caso existam dívidas, liste credor, valor atualizado, taxa de juros, vencimento e consequências do atraso; essa visão facilita priorizar negociações e interromper novos encargos.
Depois, priorize débitos com juros elevados, como rotativo do cartão e cheque especial, pois crescem rapidamente e podem transformar atrasos pequenos em problemas maiores.
Enquanto reorganiza pagamentos, contate credores antes do vencimento e peça propostas documentadas, comparando taxa efetiva, prazo, entrada e valor final da negociação oferecida.
Ainda assim, desconfie de soluções que prometem quitar dívidas sem explicar custos, contratos ou condições; leia documentos cuidadosamente e mantenha comprovantes de cada acordo.
Simultaneamente, combine alertas de vencimento com débito automático apenas quando houver saldo previsto, evitando multas e juros causados por esquecimentos evitáveis no cotidiano financeiro.
Por fim, adote uma pausa de vinte e quatro horas antes de compras não essenciais, perguntando se a aquisição atende necessidade real ou apenas impulso.
Consequentemente, revisar semanalmente limites, pagamentos e decisões de consumo mantém o controle financeiro ativo, permitindo corrigir desvios rapidamente antes que se convertam em endividamento persistente.
Inicialmente, uma reserva financeira deve ter finalidade definida: proteger sua estabilidade diante de imprevistos, sem transformar investimentos de longo prazo em dinheiro imediatamente necessário.
Para começar, estabeleça um fundo de emergência compatível com sua realidade, considerando despesas essenciais mensais, estabilidade profissional e responsabilidades familiares existentes ao longo do ano.
Em seguida, organize a meta em etapas mensuráveis: primeiro, acumule um valor inicial; depois, amplie gradualmente o colchão financeiro até alcançar proteção adequada com segurança.
Além disso, mantenha essa quantia em uma conta separada, com acesso simples, evitando misturá-la ao saldo destinado às compras ou pagamentos cotidianos.
Simultaneamente, priorize liquidez diária e baixo risco, pois o objetivo principal é preservar o capital e permitir resgates rápidos durante emergências reais e previsíveis.
Por isso, compare custos, regras de resgate e proteção oferecida antes de escolher o produto, lendo documentos oficiais e verificando sempre condições aplicáveis contratuais.
Outra medida, automatize transferências logo após receber sua renda; assim, o hábito de poupar acontece antes que outras prioridades consumam o dinheiro disponível automaticamente.
Gradualmente, revise o valor transferido quando sua renda mudar, mas preserve regularidade, pois contribuições pequenas e constantes fortalecem continuamente a construção da reserva principal.
Enquanto a reserva cresce, divida o objetivo em camadas: uma parcela imediata para urgências pequenas e outra maior para eventos prolongados e relevantes.
Desse modo, uma manutenção inesperada pode usar a camada acessível, enquanto afastamento profissional ou tratamento extenso exige recursos planejados em horizonte mais amplo temporariamente.
Eventualmente, use o dinheiro somente em situações previstas na política pessoal, registrando a retirada e definindo prazo realista para recompor o valor utilizado integralmente.
Também proteja a reserva contra riscos desnecessários: desconfie de promessas de retorno garantido, pressão comercial, plataformas desconhecidas e solicitações incomuns de transferência urgente imediata.
Por fim, reavalie periodicamente a suficiência do montante, especialmente após mudanças familiares, profissionais ou habitacionais que alterem suas necessidades de proteção financeira e pessoal.
Primeiramente, a busca deve começar pela Escola Virtual da Fundação Bradesco, ambiente oficial que reúne cursos gratuitos, trilhas formativas e informações atualizadas para estudantes.
Em seguida, acesse o portal da Escola Virtual e consulte o menu de cursos, onde a pesquisa por tema ajuda localizar conteúdos ligados à educação financeira.
Além disso, use a caixa de pesquisa com expressões como finanças pessoais, planejamento ou orçamento, conferindo a descrição antes de escolher uma formação.
Quando houver resultados semelhantes, compare objetivos, carga horária, formato e requisitos informados na página, pois esses detalhes ajudam a selecionar o curso mais adequado.
Depois de identificar uma opção, leia atentamente a apresentação, o público indicado e os critérios de conclusão exibidos antes de iniciar as aulas.
Para criar acesso, selecione o cadastro ou a entrada correspondente e preencha os dados solicitados, sempre utilizando informações verdadeiras e um e-mail ativo.
Caso já possua cadastro, utilize a opção de login disponível; se esquecer a senha, recorra ao procedimento oficial de recuperação indicado pelo próprio portal.
Na página do curso, verifique se o botão de matrícula, inscrição ou início está visível e confira se o conteúdo pode ser acessado imediatamente.
Durante a navegação, organize seus estudos pelos módulos apresentados e acompanhe o progresso dentro da plataforma, sem depender de materiais encontrados em fontes desconhecidas.
Também é importante observar se existem avaliações, atividades ou etapas obrigatórias, porque a emissão do certificado pode depender do cumprimento dessas condições informadas.
Após concluir as atividades exigidas, procure no próprio ambiente a área de certificados e verifique as orientações para emissão, consulta ou salvamento do documento.
Se o objetivo for comprovar a participação, confira nome, data, curso e demais informações do certificado antes de apresentá-lo em processos seletivos ou acadêmicos.
Por fim, acompanhe periodicamente o catálogo da Fundação Bradesco, pois novos cursos podem aparecer e páginas, prazos ou regras de acesso podem ser atualizados.