Finanças pessoais - 7 passos para transformar seu dinheiro

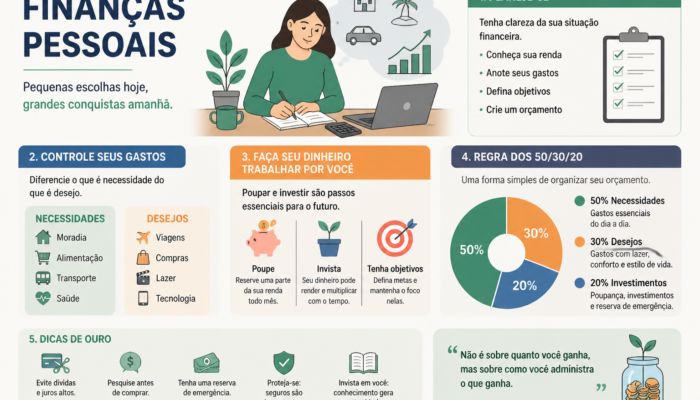
Finanças pessoais começam quando você entende quanto ganha, gasta e reserva, transformando decisões cotidianas em escolhas conscientes para alcançar tranquilidade e objetivos duradouros.
Em seguida, organizar receitas e despesas revela sua realidade financeira, facilita o controle de gastos e reduz riscos de endividamento no dia a dia.
Кроме того, orçamento mensal bem estruturado direciona seu dinheiro, como ao separar valores para moradia, alimentação, metas e uma reserva de emergência.
Por fim, conhecer investimentos básicos permite avaliar alternativas com segurança, respeitando seu perfil, prazo e capacidade, enquanto fortalece suas finanças pessoais no longo prazo.
Antes de organizar as finanças pessoais, é necessário enxergar a realidade financeira sem julgamentos, reunindo informações sobre renda, patrimônio, obrigações e hábitos atuais.
Para começar, reúna extratos bancários, faturas, comprovantes de renda, contratos e documentos patrimoniais dos últimos três meses. Essa coleta reduz esquecimentos e revela padrões.
Em seguida, separe receitas recorrentes, rendimentos eventuais e benefícios, distinguindo valores brutos daqueles efetivamente disponíveis após descontos e retenções obrigatórias no mês corrente.
Ao mesmo tempo, liste compromissos fixos e variáveis, indicando vencimento, responsável, periodicidade e possibilidade de alteração, sem transformá-los ainda em metas ou cortes.
Depois, identifique dívidas existentes, registrando saldo atualizado, taxa de juros, prazo restante, garantia e consequências contratuais de cada operação financeira individualmente e claramente.
Além disso, calcule o patrimônio líquido, subtraindo todas as obrigações do valor de bens, direitos e recursos que podem ser comprovados atualmente documentalmente.
Essa visão mostra se o crescimento patrimonial acompanha a renda, pois possuir bens valiosos não significa necessariamente manter liquidez ou segurança financeira suficiente.
Paralelamente, observe o calendário financeiro, localizando meses com despesas anuais, impostos, matrículas, seguros ou manutenções previsíveis que distorcem a percepção do fluxo mensal.
Por outro lado, compare documentos e registros pessoais, procurando cobranças duplicadas, tarifas desconhecidas, assinaturas esquecidas ou movimentações incompatíveis com sua rotina real recente.
Com esses dados, construa um diagnóstico financeiro simples: renda disponível, compromissos assumidos, patrimônio líquido, obrigações futuras e margem financeira observada em cada período analisado.
A partir desse diagnóstico, classifique sua situação como estável, apertada ou desequilibrada, considerando regularidade dos ganhos e previsibilidade das obrigações financeiras mensais.
Finalmente, registre decisões financeiras relevantes e respectivos motivos, porque compreender comportamentos facilita corrigir processos e construir uma relação mais consciente com dinheiro cotidiano.
Quando houver renda compartilhada, combine critérios para consultar informações, preservar privacidade e definir responsabilidades, evitando que dados importantes permaneçam dispersos entre familiares diferentes.
Antes de comprar, estabeleça um intervalo obrigatório para avaliar necessidade, urgência e impacto sobre sua renda disponível. Esse hábito reduz decisões impulsivas e preserva dinheiro.
Além disso, remova cartões salvos em aplicativos e desative notificações promocionais, pois a facilidade de pagamento aumenta compras não planejadas durante a rotina.
Em seguida, separe gastos recorrentes de despesas ocasionais e revise assinaturas pouco utilizadas, serviços duplicados ou tarifas bancárias evitáveis mensalmente, com atenção redobrada.
Por exemplo, cancelar uma plataforma esquecida de vinte reais mensais representa duzentos e quarenta reais preservados anualmente, sem reduzir necessidades essenciais da família.
Da mesma forma, use limites separados para despesas fixas, variáveis e lazer, impedindo que uma categoria consuma recursos destinados a outra, sem autorização prévia.
Para compras maiores, compare o custo total, não apenas o valor da parcela, incluindo juros, seguros, frete e taxas adicionais aplicadas na contratação.
Também é útil adotar uma regra de espera para itens não essenciais: pesquise alternativas, verifique avaliações e reavalie o desejo após alguns dias.
Quando houver dívida, liste credor, saldo, juros, vencimento e consequência do atraso, priorizando contratos mais caros e riscos imediatos para negociação responsável, com planejamento.
Depois, contate a instituição antes do vencimento, explique sua capacidade real de pagamento e solicite condições que caibam na sua rotina financeira mensal.
Enquanto negocia, evite assumir novas parcelas, mesmo quando a oferta parecer pequena, porque compromissos acumulados reduzem flexibilidade para despesas essenciais imprevistas do cotidiano.
Por fim, transforme o acompanhamento em rotina semanal, conferindo extratos, faturas e pagamentos realizados para corrigir desvios rapidamente, antes do próximo vencimento previsto.
Assim, quando uma categoria ultrapassar o limite, reduza temporariamente outro gasto flexível, sem recorrer ao crédito para manter o padrão habitual de consumo.
Finalmente, compartilhe metas e limites com moradores da casa, combinando decisões antes de comprometer dinheiro e evitando conflitos causados por expectativas financeiras diferentes.
Antes de definir qualquer meta financeira, o orçamento mensal mostra quanto pode ser direcionado mensalmente para transformar intenção em progresso concreto e mensurável.
Além disso, uma meta financeira precisa de prazo, valor total e contribuições periódicas definidos, porque essas referências tornam o planejamento verificável ao longo do tempo.
Por exemplo, quem deseja juntar R$ 6.000 em doze meses deve registrar uma contribuição mensal de R$ 500 no planejamento financeiro, acompanhando o acumulado com regularidade.
Em seguida, distribua a renda prevista entre despesas essenciais, escolhas pessoais e objetivos, deixando cada valor associado a uma finalidade claramente identificada no orçamento.
Quando a renda varia, trabalhe com uma estimativa conservadora e determine percentuais flexíveis, ajustando contribuições nos meses melhores sem comprometer compromissos assumidos anteriormente.
Da mesma forma, registre datas de vencimento, recebimento e cobrança no calendário financeiro para evitar decisões apressadas e preservar o direcionamento planejado dos recursos.
Mensalmente, compare o que foi planejado com o que realmente ocorreu, investigando diferenças relevantes antes de alterar metas ou abandonar o processo inteiro.
Quando uma categoria ultrapassa o previsto, avalie se houve evento pontual, erro de estimativa ou mudança permanente no padrão de consumo familiar atual.
Para objetivos com prazos diferentes, mantenha um quadro simples contendo nome, prazo, valor necessário e aporte mensal, facilitando a visualização das prioridades simultâneas atuais.
Também, transforme metas abstratas em marcos intermediários: dividir uma compra de R$ 2.400 em oito parcelas torna o avanço visível e facilita o acompanhamento.
Para famílias, uma reunião breve no início do mês ajuda a alinhar prioridades, responsabilidades e decisões, evitando que apenas uma pessoa conheça o plano.
Se houver mudanças importantes, atualize o orçamento mensal sem tratar a revisão como fracasso; adaptar o plano demonstra responsabilidade diante da realidade financeira cotidiana.
Por fim, reserve alguns minutos para revisar resultados, reconhecer avanços e redefinir prioridades, mantendo o planejamento financeiro conectado aos objetivos que realmente importam hoje.
Antes de tudo, criar uma reserva de emergência significa separar dinheiro para imprevistos reais, preservando sua estabilidade quando despesas inesperadas surgem sem aviso.
Para começar, defina quais situações justificam o uso: problemas de saúde, perda de renda, reparos urgentes ou necessidades familiares que não podem esperar.
Em seguida, estime o custo mensal essencial, considerando moradia, alimentação, transporte, medicamentos e contas indispensáveis, sem incluir compras planejadas ou despesas facilmente adiáveis.
Depois, estabeleça uma meta proporcional à sua realidade: trabalhadores estáveis podem começar com alguns meses essenciais, enquanto autônomos devem considerar oscilações maiores na renda.
Além disso, construa o valor gradualmente, direcionando quantias fixas após cada recebimento; mesmo aportes pequenos tornam o objetivo concreto e reduzem a procrastinação financeira.
Paralelamente, mantenha a reserva de emergência separada da conta cotidiana, preferencialmente em uma instituição confiável, com acesso simples e proteção adequada contra imprevistos.
Por segurança, priorize liquidez, baixo risco и previsibilidade, pois o dinheiro poderá ser necessário rapidamente; rentabilidade elevada não deve comprometer sua disponibilidade imediata.
Consequentemente, evite deixar esse recurso em aplicações voláteis ou investimentos difíceis de resgatar, especialmente quando uma emergência exige pagamento imediato e integral da despesa.
Enquanto a meta não é alcançada, combine depósitos automáticos com revisões periódicas, ajustando o aporte quando sua renda variar ou novas responsabilidades aparecerem.
Da mesma forma, registre cada retirada e recomponha o saldo assim que possível, evitando transformar a reserva em extensão da conta corrente habitual.
Em caso de uso, avalie a causa do imprevisto e revise a meta; uma despesa recorrente pode exigir mudança permanente no planejamento financeiro.
Por fim, proteja o acesso com senhas fortes, autenticação em dois fatores e discrição, evitando compartilhar detalhes da quantia acumulada com terceiros desnecessariamente.
Assim, uma reserva financeira bem estruturada oferece tranquilidade prática, permitindo enfrentar urgências sem recorrer imediatamente ao crédito caro ou interromper compromissos essenciais mensais.
Primeiramente, os investimentos básicos ajudam a transformar dinheiro disponível em patrimônio, combinando objetivos, prazo e tolerância a riscos com escolhas adequadas ao seu perfil.
Entretanto, investir não significa escolher o produto mais rentável imediatamente; significa compreender liquidez, risco, custos e funcionamento antes de aplicar qualquer valor disponível.
Более того, títulos públicos podem atender investidores iniciantes por apresentarem regras claras, aplicação acessível e diferentes vencimentos para objetivos planejados de curto prazo.
Por outro lado, a renda fixa privada inclui produtos como CDBs, letras e debêntures, cuja rentabilidade depende do emissor, prazo e condições contratadas.
Em seguida, fundos de investimento reúnem recursos de vários participantes e delegam decisões a gestores, mas cobram taxas que precisam ser avaliadas previamente.
Da mesma forma, ETFs permitem acompanhar índices ou setores por meio de uma única negociação, oferecendo diversificação, embora oscilações de mercado permaneçam possíveis.
Para quem aceita maior volatilidade, ações podem participar da construção patrimonial no longo prazo, porém exigem estudo, paciência e diversificação entre empresas e setores.
Antes de investir, defina seu perfil de investidor considerando capacidade financeira, conhecimento, horizonte temporal e reação diante de oscilações relevantes do mercado financeiro.
Depois, distribua recursos entre classes compatíveis com seus objetivos, evitando concentrar todo o patrimônio em uma única instituição, empresa ou modalidade de investimento.
Também compare taxas de administração, corretagem, custódia e tributação, pois despesas recorrentes reduzem o retorno líquido mesmo quando a rentabilidade bruta parece atrativa.
Enquanto isso, aportes regulares facilitam a disciplina e reduzem a dependência de acertar o melhor momento do mercado, especialmente para iniciantes com pouco capital.
Por exemplo, uma pessoa que pretende comprar um imóvel em oito anos pode combinar investimentos de menor volatilidade com aportes mensais e revisão anual.
Finalmente, revise a carteira periodicamente, não para perseguir tendências, mas para verificar se prazos, riscos e proporções continuam alinhados às mudanças da vida.