Cartão de crédito sem anuidade fácil aprovação - como pedir

Cartão de crédito sem anuidade fácil aprovação pode ajudar no controle mensal, especialmente para quem busca praticidade, economia e acesso ao crédito no cotidiano.
Antes de solicitar, é importante entender como funciona a análise, quais documentos ajudam e quais critérios de aprovação influenciam a decisão da instituição responsável pela emissão.
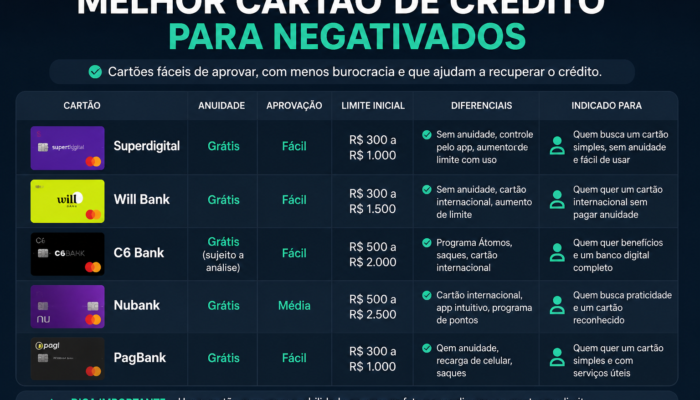
Além disso, comparar alternativas sem anuidade permite encontrar opções adequadas a diferentes perfis, avaliando limite inicial, taxas, benefícios, requisitos e cuidados necessários antes da contratação.
Inicialmente, o cartão de crédito sem anuidade fácil aprovação funciona como uma linha de crédito pré-aprovada, usada para compras atuais e pagamento posterior.
Na prática, a instituição disponibiliza um limite de crédito individual, permitindo parcelamentos ou pagamentos à vista, enquanto o valor utilizado reduz o saldo disponível.
Depois da compra, cada transação aparece no aplicativo e integra a fatura mensal, documento que reúne valores, datas, parcelas e condições de pagamento.
Em seguida, o fechamento da fatura define quais despesas entram naquele ciclo; compras posteriores ficam para a próxima cobrança, conforme o calendário informado.
Além disso, a ausência de anuidade elimina uma tarifa periódica pelo simples fato de manter o cartão ativo, embora possam existir outras cobranças específicas previstas.
Por isso, não ter anuidade não significa que toda utilização será gratuita: juros podem incidir sobre atraso, parcelamento de fatura ou operações contratadas separadamente.
Quando o cliente paga a fatura integralmente até o vencimento, normalmente encerra aquele ciclo sem financiar o saldo, preservando o limite para novas compras.
Entretanto, se houver pagamento parcial, o restante pode ser transferido para o crédito rotativo, modalidade que geralmente envolve juros e aumenta rapidamente a dívida.
Paralelamente, o limite pode ser consumido por compras parceladas de maneira proporcional, porque cada parcela futura compromete parte do valor disponível até sua quitação.
Durante a solicitação digital, a expressão fácil aprovação indica processo simplificado, não garantia; o consumidor preenche dados e acompanha etapas pelo aplicativo emissor.
Após o envio, a instituição pode apresentar uma resposta imediata ou solicitar processamento adicional; quando aprovado, o cartão virtual costuma ser disponibilizado antes do físico.
Assim, o cartão virtual permite compras online enquanto o plástico não chega, oferecendo praticidade para assinaturas, aplicativos e pagamentos digitais compatíveis com o produto.
Por fim, o pagamento da fatura pode ocorrer por débito em conta, transferência ou código de barras, dependendo dos canais disponibilizados pela emissora escolhida.
Primeiramente, a instituição avalia o risco de inadimplência combinando dados cadastrais, comportamento financeiro e características da solicitação antes de definir a aprovação do cartão.
Na prática, o objetivo da análise de crédito não é julgar o consumidor, mas estimar a probabilidade de pagamento pontual durante o relacionamento com o emissor financeiro.
Nesse processo, o score de crédito funciona como um indicador estatístico, porém não representa sozinho uma decisão definitiva sobre a concessão do limite.
Além disso, o histórico de pagamentos revela se contas anteriores foram quitadas no prazo, renegociadas ou permaneceram vencidas por períodos prolongados nos registros consultados.
Outro critério relevante é a renda estimada em relação ao limite solicitado, pois parcelas elevadas podem comprometer orçamento e aumentar o risco calculado.
Da mesma forma, o comprometimento da renda considera empréstimos, financiamentos e outras faturas existentes, indicando quanto espaço financeiro permanece para novas despesas mensais.
Também entram na avaliação as consultas recentes feitas por empresas, especialmente quando ocorrem repetidamente em curto intervalo e sugerem busca intensa por crédito.
Por outro lado, o relacionamento prévio com a instituição pode fornecer sinais adicionais, como movimentação compatível, pagamentos anteriores e uso responsável de produtos financeiros.
Paralelamente, mecanismos de segurança cadastral conferem consistência entre dados informados, endereço, telefone e padrões de solicitação, reduzindo riscos de fraude ou uso indevido.
Em determinadas políticas, a estabilidade profissional ou regularidade da renda ajuda a contextualizar a capacidade de pagamento, embora não constitua requisito universal para todos.
Entretanto, cada emissor aplica modelos próprios e pode atribuir pesos diferentes aos mesmos fatores, conforme seu público, estratégia e tolerância ao risco financeiro.
Por isso, uma negativa não significa necessariamente que o consumidor tenha perfil inadequado, podendo resultar de política interna, limite de exposição ou dados desatualizados.
Finalmente, acompanhar o próprio histórico, consultar informações cadastrais e evitar pedidos simultâneos ajuda a compreender decisões futuras, sem garantir aprovação automática ou aprovação imediata.
Antes de iniciar o pedido, reúna documento de identificação válido, comprovante de residência e informações profissionais atualizadas para evitar interrupções durante cadastro.
Além disso, confira se nome completo, data de nascimento e número do CPF coincidem exatamente entre cadastro e documentos apresentados digitalmente pelo solicitante.
Em seguida, fotografe os documentos com boa iluminação, sem cortes, reflexos ou dedos cobrindo informações, pois a leitura automática depende dessa qualidade.
Da mesma forma, mantenha o comprovante de residência recente e legível, preferencialmente emitido em seu nome ou acompanhado de justificativa aceita pela instituição.
Quando o endereço estiver registrado em nome de familiar, verifique antecipadamente quais alternativas são aceitas, como declaração de residência ou documento complementar específico.
Para quem trabalha por conta própria, dados sobre ocupação, atividade econômica e renda média podem ser informados com clareza, sem estimativas exageradas.
Já trabalhadores assalariados devem conferir holerite, contrato, carteira de trabalho ou outro registro solicitado, selecionando apenas arquivos legíveis e atuais.
Enquanto isso, aposentados, pensionistas e autônomos precisam indicar corretamente a origem recorrente dos recebimentos, evitando confundir faturamento bruto com renda disponível mensal.
Também é recomendável consultar previamente o valor de renda que será declarado, considerando descontos recorrentes e comprovantes compatíveis com a realidade financeira atual.
Depois de separar os arquivos, nomeie cada documento de maneira simples e organize versões atualizadas em uma pasta, facilitando o envio correto.
Por outro lado, nunca envie documentos ilegíveis, adulterados ou pertencentes a terceiros, mesmo quando o aplicativo permitir anexá-los durante a solicitação online.
Caso a plataforma solicite selfie ou validação facial, escolha ambiente iluminado, retire acessórios que cubram o rosto e siga exatamente as instruções exibidas.
Por fim, revise telefone, e-mail e endereço antes de enviar o formulário, pois esses canais recebem confirmações, pedidos adicionais e atualizações.
Para começar, quem busca um cartão sem anuidade deve relacionar benefícios ao próprio perfil financeiro, evitando escolher apenas pela aparência ou publicidade digital.
Para quem está começando, cartões digitais com controle pelo aplicativo permitem acompanhar compras, ajustar limites e receber notificações imediatamente, facilitando uma rotina financeira organizada.
Já consumidores que priorizam praticidade podem preferir um cartão sem anuidade com pagamento por aproximação, cartão virtual e integração a carteiras digitais, simplificando compras.
Além disso, pessoas que concentram despesas podem avaliar alternativas com cashback, desde que o retorno seja compreensível e não dependa de condições incompatíveis com hábitos.
Em contrapartida, quem viaja ocasionalmente pode considerar cartões com benefícios internacionais, observando tarifas cambiais, aceitação no exterior e recursos úteis para emergências financeiras.
Para estudantes, uma alternativa funcional costuma oferecer limite inicial moderado, aplicativo intuitivo e possibilidade de acompanhar gastos, sem acrescentar serviços pouco utilizados mensalmente.
Profissionais autônomos podem preferir opções que separem despesas pessoais e profissionais, especialmente quando o aplicativo permite organizar categorias, exportar comprovantes e consultar faturas.
Por outro lado, famílias podem valorizar cartões adicionais, controles individuais e alertas personalizados, recursos que ajudam a distribuir responsabilidades sem perder visibilidade sobre as compras.
Quem pretende reduzir o uso de dinheiro físico deve verificar a rede de aceitação, o funcionamento offline e as alternativas quando o celular estiver indisponível.
Ainda assim, o perfil ideal depende da forma de pagamento: clientes que quitam a fatura integralmente podem priorizar recompensas, enquanto parceladores devem observar custos totais.
De maneira semelhante, usuários preocupados com segurança podem escolher emissores que ofereçam bloqueio temporário, cartões virtuais descartáveis e contestação simplificada pelo próprio aplicativo.
Antes de decidir, vale comparar a combinação de recursos realmente utilizada, pois um cartão básico pode superar opções sofisticadas quando atende consistentemente às necessidades cotidianas.
Assim, uma pessoa que compra online, viaja raramente e controla tudo pelo celular provavelmente encontrará utilidade em recursos digitais do que benefícios de viagens.
Antes de solicitar um cartão de crédito fácil aprovação, examine seu orçamento mensal e confirme quanto poderá pagar integralmente, sem comprometer despesas essenciais com segurança.
Além disso, compare o custo efetivo da operação, observando juros do cartão, tarifas eventuais, encargos por atraso e regras aplicadas ao crédito rotativo praticados.
Em seguida, leia cuidadosamente o contrato completo, especialmente cláusulas sobre anuidade, segunda via, saque, avaliação emergencial e serviços adicionados automaticamente durante a contratação digital antes.
Do mesmo modo, verifique se a instituição informa claramente datas de fechamento, vencimento e possibilidade de alterar o vencimento conforme sua organização financeira previamente.
Por outro lado, desconfie de mensagens que exigem pagamento antecipado para liberar limite, pois essa cobrança pode indicar uma tentativa de golpe financeiro recorrente.
Ainda assim, confirme a identidade do emissor apenas em canais oficiais e nunca compartilhe senhas, códigos recebidos ou dados completos do cartão bancário confidenciais.
Na prática, prefira notificações instantâneas e bloqueio temporário pelo aplicativo, recursos que ajudam a identificar compras desconhecidas antes que causem prejuízos maiores financeiros imediatos.
Da mesma forma, estabeleça um limite pessoal inferior ao limite oferecido, preservando margem para imprevistos e reduzindo compras impulsivas ao longo do mês sempre.
Consequentemente, evite parcelar despesas recorrentes sem planejamento, porque várias parcelas pequenas podem consumir renda futura e dificultar pagamentos importantes do orçamento doméstico mensais.
Paralelamente, observe como funciona o atendimento em disputas, contestação de compras, cancelamento e encerramento, pois respostas lentas ampliam transtornos em situações realmente urgentes concretas.
Antes de aceitar, confira a política de privacidade e as permissões solicitadas pelo aplicativo, evitando conceder acesso desnecessário aos contatos ou localização pessoal desnecessária.
Por fim, avalie se o cartão oferece mecanismos de educação financeira, alertas de gastos e fatura detalhada, facilitando decisões conscientes no cotidiano digital completo.
Assim, a melhor escolha não é necessariamente a aprovação mais rápida, mas aquela que combina transparência, segurança e controle compatíveis com sua realidade.