Melhor cartão de crédito para negativados - qual escolher?

melhor cartão de crédito para negativados pode significar alternativas com análise diferente, limites controlados e condições claras, especialmente para quem precisa reorganizar sua vida financeira.
Antes de escolher, é importante entender como funcionam opções pré-pagas, consignadas e cartões com limite reduzido, além dos custos envolvidos na contratação e no uso.
Além disso, avaliar documentos exigidos, renda disponível e regras de pagamento ajuda a encontrar uma solução acessível, evitando novas dívidas e decisões baseadas na urgência.
Inicialmente, o melhor cartão de crédito para negativados funciona mediante análise alternativa do risco, considerando movimentação financeira, renda declarada e relacionamento, não apenas histórico.
Na prática, algumas instituições oferecem limite inicial reduzido, permitindo compras parceladas ou à vista, enquanto observam pagamentos realizados antes de ampliar gradualmente esse valor.
Além disso, certas instituições vinculam o limite a uma quantia reservada, usada como referência operacional para autorizações e redução do risco de inadimplência.
Consequentemente, cada compra reduz temporariamente o limite disponível, e o pagamento da fatura recompõe essa margem após a confirmação correspondente pela instituição emissora do cartão.
Por outro lado, compras aprovadas dependem do limite restante, de bloqueios temporários e de verificações antifraude; por isso, uma transação legítima pode exigir confirmação.
Em seguida, a fatura reúne compras, tarifas eventualmente previstas e encargos aplicáveis, apresentando vencimento único para quitar o total ou valor mínimo indicado.
Quando o pagamento integral é processado, não há cobrança de juros rotativos sobre aquelas compras; entretanto, parcelamentos e atrasos seguem regras específicas do contrato.
Ainda assim, o limite pode permanecer inalterado mesmo após o pagamento, caso existam parcelas futuras comprometendo parte da capacidade mensal de compra disponível.
Também, o funcionamento envolve datas diferentes: compras entram em determinado ciclo, a fatura fecha, e transações posteriores costumam aparecer no ciclo seguinte de cobrança.
Por isso, uma compra feita logo após o fechamento pode receber prazo maior até o primeiro vencimento, dependendo do calendário adotado pelo emissor.
Paralelamente, aplicativos costumam exibir limite total, limite disponível, fatura aberta e lançamentos pendentes, facilitando acompanhar a movimentação financeira em tempo quase real durante o dia.
Em situações de contestação, o consumidor deve verificar comprovantes e canais oficiais, pois o emissor analisa a transação antes de estornar qualquer valor questionado.
Finalmente, a aprovação não significa crédito ilimitado: o produto permanece sujeito a regras de autorização, atualização cadastral e políticas internas vigentes do emissor.
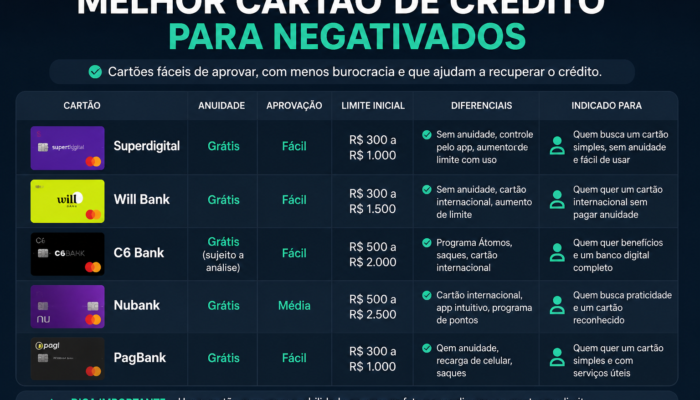
Antes de comparar ofertas, observe o custo total do cartão de crédito para negativados; avalie tarifas, encargos e condições apresentadas pela instituição emissora antes disso.
Entretanto, não escolha apenas pela ausência de consulta ao cadastro negativo; verifique se a proposta combina com sua renda e rotina financeira atual no mercado.
Em seguida, confira a anuidade, tarifas de emissão, manutenção, saque, segunda via e serviços adicionais, pois cobranças pequenas podem alterar significativamente o custo mensal.
Além disso, examine o custo efetivo total, especialmente quando houver parcelamento, porque juros e encargos variam conforme o contrato e o prazo escolhido efetivamente cobrados.
Do mesmo modo, compare o limite inicial com suas necessidades reais, evitando aceitar valor elevado apenas por parecer vantajoso ou ampliar possibilidades de consumo.
Paralelamente, observe como ocorre a revisão do limite e quais critérios são informados, distinguindo aumento automático de solicitações sujeitas a nova análise financeira posterior pela administradora.
Enquanto isso, verifique a rede de aceitação da bandeira em lojas físicas, aplicativos e compras internacionais, conforme os estabelecimentos frequentados por você habitualmente.
Outro ponto importante é avaliar a qualidade do aplicativo, incluindo fatura digital, notificações, bloqueio temporário e atendimento acessível em diferentes horários e canais.
Nesse contexto, leia regras sobre contestação de compras, prazos para estorno e comunicação de transações não reconhecidas, garantindo suporte claro diante de problemas.
Da mesma forma, confirme a data de vencimento disponível e a flexibilidade para alterá-la, alinhando o pagamento ao recebimento mensal de sua renda.
Por fim, investigue a reputação da instituição em fontes confiáveis e leia reclamações recorrentes, procurando padrões relacionados à cobrança, suporte ou encerramento da conta.
Para decidir melhor, monte uma simulação com compras habituais, tarifas aplicáveis e datas prováveis, comparando o valor final entre alternativas disponíveis no mercado.
Assim, prefira uma proposta transparente, cujo contrato explique limites, tarifas, juros, cancelamento e alterações futuras, permitindo decisão consciente antes de qualquer solicitação formal.
Antes de decidir, compare a lógica de funcionamento: o cartão pré-pago usa saldo depositado, enquanto o consignado depende de margem disponível para desconto mensal.
Em situações de orçamento instável, o cartão pré-pago pode limitar gastos ao valor carregado, evitando compras acima do dinheiro reservado naquele período específico.
Por outro lado, o cartão consignado costuma permitir compras com pagamento vinculado à renda recebida, mas reduz o valor líquido disponível depois do desconto mensal.
Na prática, considere Maria, que recebe benefício fixo e precisa parcelar um eletrodoméstico; o consignado pode viabilizar prazo maior, desde que exista margem disponível.
Já para João, trabalhador autônomo sem renda consignável regular, carregar o cartão pré-pago antes de compra online oferece previsibilidade, pois o limite acompanha o saldo.
Além disso, o pré-pago pode atender quem precisa separar despesas pessoais de uma quantia específica, funcionando como envelope digital para transporte, alimentação ou lazer.
Entretanto, essa modalidade geralmente exige recarga antecipada e pode cobrar tarifas por emissão, manutenção ou saque; confira sempre o contrato antes de aderir ao produto.
Já o consignado exige atenção ao desconto automático: mesmo sem pagar fatura tradicional, a parcela reduz a renda mensal e permanece prevista no orçamento.
Por isso, ele pode ser mais adequado para uma despesa planejada e estável, mas menos confortável quando a renda varia ou existem descontos anteriores.
Também é importante distinguir acesso ao crédito de dinheiro disponível: o cartão consignado não elimina a obrigação, apenas altera momento e forma do pagamento.
Quando comparar as opções, observe o destino do dinheiro: pré-pago atende melhor gastos controláveis, enquanto consignado pode servir para compras parceladas de maior duração.
Contudo, nenhuma escolha substitui planejamento: se a compra puder esperar, juntar o valor antes da recarga reduz dependência de crédito e preserva margem futura.
Finalmente, para escolher entre eles, simule dois meses completos, incluindo aluguel, alimentação, contas e imprevistos; assim, ficará evidente qual pagamento cabe sem aperto.
Antes de iniciar o pedido, reúna informações pessoais atualizadas, pois divergências entre cadastro, documento e endereço podem dificultar a validação automática da identidade.
Em seguida, tenha em mãos documento oficial com foto, como RG ou CNH, observando se está legível, dentro da validade e sem danos aparentes.
Além disso, o CPF precisa estar informado corretamente; uma sequência digitada incorretamente pode interromper a análise, mesmo quando os demais dados estejam consistentes.
Paralelamente, prepare um comprovante de residência recente, preferencialmente emitido nos últimos meses, contendo seu nome completo e endereço compatível com o cadastro informado.
Quando o comprovante estiver em nome de familiar, confirme se a instituição aceita declaração de residência assinada pelo solicitante e documento complementar válido adicional.
Do mesmo modo, comprovantes de renda podem incluir holerite, extrato bancário ou declaração de autônomo, conforme a modalidade e as regras da instituição escolhida.
Para quem trabalha por conta própria, organize registros de recebimentos e movimentações compatíveis, sem alterar informações, porque a análise pode solicitar esclarecimentos adicionais.
Enquanto preenche a proposta, confira nome, data de nascimento, telefone e e-mail; esses dados ajudam a confirmar sua identidade e permitem comunicações importantes.
Depois, leia atentamente as autorizações apresentadas, especialmente aquelas relacionadas à consulta cadastral, ao tratamento de dados e ao compartilhamento necessário para a análise.
Em algumas solicitações, a instituição também pode pedir uma selfie ou vídeo curto; faça o procedimento em ambiente iluminado, seguindo exatamente as orientações.
Por outro lado, arquivos digitais devem apresentar boa resolução, sem cortes ou reflexos, preferencialmente em formatos aceitos pelo aplicativo ou site oficial indicado.
Mesmo com a documentação completa, a existência de restrição não desaparece automaticamente; cada emissor define sua política, seus limites iniciais e verificações próprias.
Por fim, confira as condições exibidas antes de confirmar, incluindo tarifas, forma de pagamento e eventuais exigências adicionais, para decidir com segurança financeira.
Antes de usar o cartão de crédito, defina um teto mensal compatível com sua renda livre, separando despesas essenciais e gastos ocasionais previamente planejados do mês.
Além disso, mantenha uma margem financeira para imprevistos, evitando comprometer todo o limite disponível com compras parceladas ou recorrentes de baixo valor mensal.
Em seguida, registre cada compra no mesmo dia, usando aplicativo, planilha ou caderno; essa rotina revela rapidamente quando o consumo ultrapassa o combinado.
Por outro lado, não confunda limite disponível com dinheiro sobrando, pois a cobrança ocorrerá depois e poderá incluir encargos se houver atraso contratual.
Consequentemente, pague a fatura integralmente até o vencimento, priorizando esse compromisso antes de compras não essenciais ou novos parcelamentos no mês seguinte, também.
Quando a renda variar, ajuste o uso do cartão imediatamente, reduzindo gastos discricionários e preservando recursos para contas essenciais, alimentação e transporte diários.
Da mesma forma, desative compras por impulso: espere vinte e quatro horas antes de confirmar itens não planejados, especialmente durante promoções online temporárias.
Para evitar cobranças esquecidas, revise assinaturas recorrentes mensalmente e cancele serviços pouco utilizados; pequenos lançamentos acumulados podem pressionar a fatura desnecessariamente ao longo do tempo.
Caso precise parcelar uma compra, compare o custo total e avalie se a parcela cabe mesmo após despesas fixas; nunca escolha apenas pela prestação inicial.
Se perceber dificuldade para pagar, procure a instituição antes do vencimento, solicitando alternativas formais e evitando recorrer a outro cartão para cobrir a fatura.
Também proteja seus dados, nunca compartilhe senha, código de segurança ou número completo em mensagens; confirme canais oficiais antes de contestar movimentações suspeitas.
Paralelamente, ative alertas de compras e acompanhe notificações, porque identificar uma transação desconhecida rapidamente facilita bloqueio e contestação dentro dos procedimentos adequados previstos.
Por fim, estabeleça uma revisão semanal do orçamento, observando fatura atual e próximos vencimentos; assim, decisões pequenas permanecem sob controle e não viram dívida.