Cartão de crédito para negativado - veja as melhores opções

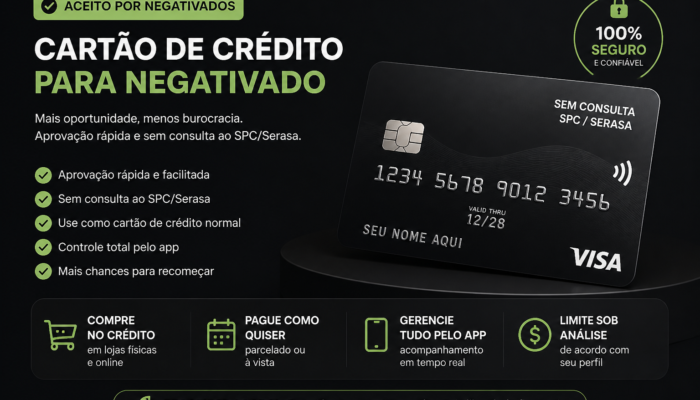
Cartão de crédito para negativado pode oferecer acesso controlado a compras e serviços, mesmo quando existem restrições no CPF e dificuldades para obter aprovação tradicional.
Antes de solicitar, entenda como funciona o cartão para negativado, quais opções existem, quais documentos são exigidos e por que a análise varia entre instituições.
Além disso, comparar taxas, limite inicial, consulta ao histórico e formas de pagamento ajuda a evitar custos inesperados e usar o cartão com segurança.
Por exemplo, uma opção com limite baixo pode atender compras essenciais, desde que o consumidor acompanhe vencimentos, tarifas e o valor total da fatura.
Antes de solicitar, é essencial entender que o cartão de crédito para negativado funciona conforme critérios específicos, diferentes da análise tradicional baseada no histórico financeiro.
Em geral, a instituição avalia o risco considerando movimentações, renda declarada e relacionamento bancário, podendo definir limite inicial mais baixo para controlar perdas potenciais.
Por isso, a negativação não impede automaticamente a contratação, mas influencia o modelo de decisão e as condições financeiras apresentadas ao consumidor durante a solicitação.
Na prática, o cliente recebe um limite de compras, utiliza esse valor ao longo do ciclo e precisa quitar a fatura na data acordada.
Quando uma compra é aprovada, o valor consumido reduz temporariamente o saldo disponível; após o pagamento, recompõe parte ou todo limite conforme regras do emissor.
Además, el fatura reúne compras, tarifas, juros e eventuais encargos, permitindo acompanhar exatamente quanto foi utilizado e qual valor deverá ser pago.
Caso o pagamento integral não aconteça, o saldo restante pode entrar no crédito rotativo ou em outra modalidade prevista contratualmente, geralmente com custo elevado.
Consequentemente, pagar somente parte da fatura não encerra a dívida: o saldo remanescente continua sujeito às condições previstas na contratação até sua liquidação.
Em determinadas operações, o emissor também pode reservar valores para compras parceladas, porque cada parcela futura compromete parte do limite disponível até o encerramento.
Já o limite não representa dinheiro depositado na conta, mas uma autorização de gasto que deverá ser devolvida conforme as compras forem faturadas.
Da mesma forma, o vencimento define quando o pagamento precisa ocorrer, enquanto o fechamento determina quais compras aparecerão na próxima fatura do consumidor.
Por fim, alterações no comportamento financeiro, pagamentos registrados e movimentações recorrentes podem influenciar futuras reavaliações internas, embora cada instituição utilize critérios próprios e atualizados.
Assim, compreender o ciclo entre compra, fechamento, vencimento, pagamento e recomposição do limite ajuda o consumidor a interpretar corretamente sua fatura e suas obrigações mensais.
Antes de escolher, compare as modalidades disponíveis, porque cada uma atende necessidades diferentes de quem possui restrições no CPF e busca reorganizar despesas.
Entre as alternativas, o cartão consignado pode ser oferecido a aposentados, pensionistas e servidores, conforme regras da instituição e disponibilidade de margem consignável individual.
Nesse formato, as parcelas são descontadas diretamente do benefício ou salário, característica que reduz a dependência da análise tradicional, mas exige atenção ao orçamento mensal.
Para trabalhadores com vínculo formal, existem opções de cartão consignado privado, cuja contratação depende de convênio entre empregador e instituição financeira, além de critérios específicos.
Outra possibilidade é o cartão com limite garantido, no qual o cliente realiza um depósito, investimento ou bloqueio de recursos para formar o limite disponibilizado pela instituição.
Na prática, alguém que separa mil reais como garantia pode receber limite correspondente ou parcialmente equivalente, dependendo das regras, sem confundir esse valor com renda.
Também há cartões vinculados a contas digitais que analisam movimentações e relacionamento financeiro, oferecendo limites iniciais variáveis; entretanto, a disponibilidade para negativados depende do perfil.
Em alguns casos, o limite pode começar reduzido e aumentar gradualmente mediante uso responsável, pagamentos pontuais e atualização cadastral, conforme política da emissora.
Outra alternativa é o cartão pré-pago, que funciona com saldo carregado antecipadamente e pode ajudar em compras presenciais ou online, quando aceito pelo estabelecimento.
Embora seja útil para controlar gastos, o pré-pago não oferece necessariamente limite de crédito nem parcelamento; por isso, serve melhor para despesas planejadas e previsíveis.
Em famílias, o cartão adicional pode permitir que uma pessoa negativada utilize limite administrado pelo titular principal, desde que ambos combinem regras e responsabilidades.
Por fim, algumas fintechs e instituições apresentam modalidades com análise alternativa, mas nomes comerciais semelhantes podem esconder diferenças em anuidade, tarifas, garantia e aceitação.
Assim, quem recebe benefício pode avaliar consignado; quem dispõe de reserva pode considerar garantia; e quem precisa apenas controlar gastos pode preferir pré-pago.
Antes de iniciar, reúna os documentos do cartão de crédito para negativado, incluindo identificação oficial com foto, CPF e comprovante de endereço atualizado.
Além disso, a instituição pode solicitar comprovante de renda, mesmo quando a análise considerar alternativas ao salário formal, como benefícios, pensão ou movimentação bancária.
Para trabalhadores autônomos, extratos bancários recentes, declaração de imposto de renda ou recibos de prestação de serviços ajudam a demonstrar capacidade financeira atual comprovável.
Já quem recebe benefício previdenciário deve separar o comprovante de pagamento ou extrato oficial, porque esse registro esclarece a origem e regularidade da renda.
Em situações específicas, podem aparecer exigências adicionais, como selfie, assinatura eletrônica, validação facial ou confirmação do número de telefone vinculado ao cadastro pessoal informado.
Quando o pedido é feito pelo aplicativo, confira se as imagens dos documentos estão legíveis, sem cortes, reflexos ou dados ocultos acidentalmente durante a captura.
Do mesmo modo, verifique se o nome, a data de nascimento e o número do CPF coincidem em todos os registros enviados, sem divergências cadastrais.
Na etapa de cadastro, informe endereço completo, incluindo complemento, bairro e código postal, pois inconsistências podem exigir uma nova comprovação documental antes da análise final.
Também é importante ter acesso ao celular e ao e-mail cadastrados, já que códigos de segurança e avisos contratuais costumam ser enviados por esses canais.
Caso exista procuração, representante legal ou conta conjunta envolvida, a instituição poderá pedir documentos complementares para confirmar poderes e responsabilidades de cada participante do processo.
Por outro lado, leia os critérios de elegibilidade antes de concluir o formulário, observando idade mínima, residência aceita e regras específicas do produto escolhido.
Depois de enviar os arquivos, acompanhe o protocolo ou número de solicitação disponibilizado pela instituição, guardando comprovantes para eventual contestação ou atualização cadastral posterior.
Finalmente, se algum documento estiver vencido, ilegível ou divergente, atualize a informação antes de reenviar o pedido, evitando análises baseadas em dados incompletos ou desatualizados.
Primeiramente, concentre suas solicitações em instituições compatíveis com seu perfil, evitando enviar pedidos simultâneos a vários bancos, pois consultas sucessivas podem sinalizar urgência financeira.
Entretanto, antes de pedir o cartão para negativado, observe seu orçamento mensal e escolha um limite coerente, demonstrando capacidade realista de pagamento das despesas mensais.
Além disso, movimentar regularmente uma conta bancária pode tornar seu comportamento financeiro mais compreensível para a instituição, especialmente quando entradas e saídas permanecem estáveis.
Do mesmo modo, mantenha dados cadastrais atualizados no aplicativo e informe mudanças relevantes de renda ou endereço, evitando divergências durante a análise automática.
Paralelamente, consulte seu histórico em cadastros de crédito e verifique registros incorretos que possam prejudicar a avaliação, solicitando correção pelos canais oficiais disponíveis.
Por outro lado, reduza temporariamente pedidos de empréstimos e crediários enquanto busca o cartão de crédito para negativado, preservando um perfil menos pressionado nas consultas.
Em seguida, priorize o relacionamento com uma instituição onde você já recebe salário ou concentra pagamentos, pois o histórico interno pode contextualizar sua solicitação.
Ainda assim, não tente elevar artificialmente sua renda usando valores temporários ou emprestados; informações inconsistentes podem interromper a análise e reduzir a confiança.
Quando possível, aguarde a estabilização de compromissos recentes antes de realizar novo pedido, permitindo que pagamentos regulares apareçam gradualmente no seu histórico financeiro.
Também vale simular diferentes cenários de limite e parcela antes da solicitação, identificando qual valor caberia confortavelmente no orçamento sem depender de crédito adicional.
Caso a instituição ofereça uma análise prévia, use-a para compreender a faixa de limite disponível, sem interpretar a simulação como aprovação definitiva do cartão.
Por fim, compare o custo total e as condições apresentadas antes de confirmar o pedido, porque escolher uma proposta adequada evita recusas repetidas.
Depois, se receber uma negativa, espere alguns dias, revise seu planejamento e ajuste a estratégia antes de nova tentativa, em vez de insistir imediatamente.
Antes de usar o cartão de crédito para negativado, defina um limite mensal compatível com sua renda, preservando dinheiro para despesas essenciais e imprevistos.
Além disso, acompanhe cada compra pelo aplicativo e ative notificações de compra imediatas; essa prática ajuda a identificar cobranças desconhecidas antes que se acumulem rapidamente.
Do mesmo modo, confira o vencimento no contrato e programe lembrete alguns dias antes; atrasos podem gerar juros, multa e encargos elevados desnecessários.
Quando não for possível pagar integralmente, avalie o custo total do crédito rotativo e compare alternativas mais baratas antes de parcelar a fatura.
Por outro lado, evite utilizar o cartão para despesas recorrentes sem planejamento, pois assinaturas esquecidas consomem limite e comprometem meses seguintes inteiros silenciosamente.
Enquanto isso, desconfie de mensagens prometendo aumento imediato do limite mediante pagamento antecipado; instituições sérias informam tarifas claramente nos canais oficiais digitais verificados.
Da mesma forma, nunca compartilhe senha, código recebido por SMS ou dados do cartão; o atendimento legítimo não solicita essas informações completas inesperadamente.
Em caso de perda, roubo ou transação suspeita, bloqueie o cartão imediatamente pelo aplicativo e comunique a instituição, guardando o protocolo do atendimento.
Também verifique se o cartão virtual está disponível para compras online; ele reduz a exposição dos dados principais em sites desconhecidos ou pouco conhecidos.
Paralelamente, leia as condições de parcelamentos, tarifas e seguros antes de aceitar qualquer oferta; pequenos valores mensais podem aumentar bastante o custo final.
Sobretudo, mantenha comprovantes de pagamentos, faturas e conversas com a instituição; esses registros facilitam eventual contestação caso apareça cobrança indevida ou divergência posteriormente.
Finalmente, revise o orçamento sempre que sua renda mudar e reduza compras parceladas se perceber que as prestações ameaçam despesas básicas mensais essenciais.
Assim, use o cartão de crédito para negativado como ferramenta controlada, não como extensão da renda; segurança depende de limites claros e decisões consistentes.