Score de crédito Mercado Pago - veja como aumentar

score de crédito Mercado Pago ajuda a entender como a plataforma avalia seu comportamento financeiro e pode influenciar análises para serviços oferecidos no aplicativo.
Para começar, consultar esse indicador permite acompanhar mudanças, identificar possíveis problemas e compreender melhor decisões relacionadas a crédito, pagamentos parcelados e limites disponíveis.
Além disso, fatores como pagamentos em dia, uso da conta e movimentações recentes ajudam a explicar variações, sem representar garantia de aprovação ou aumento imediato.
Primeiramente, abra o aplicativo do Mercado Pago no celular e entre na conta usando credenciais cadastradas, preferencialmente pela versão atualizada do aplicativo oficial.
Em seguida, toque na foto do perfil ou no menu principal; depois procure a área identificada como “Crédito”, “Finanças” ou “Score”, conforme o layout.
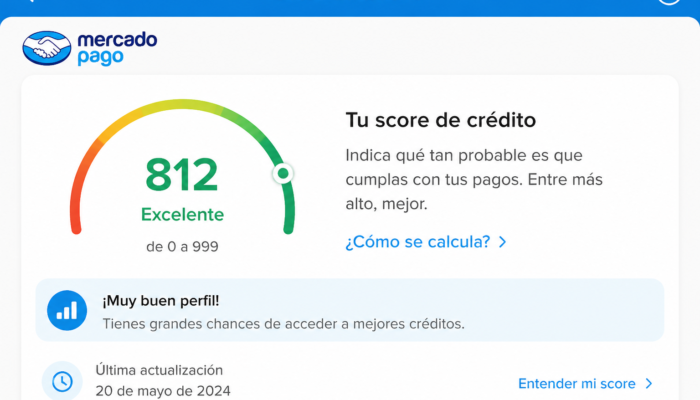
Quando a opção aparecer, selecione “Score” e leia a tela apresentada; ela pode mostrar a pontuação, a classificação e a data da consulta realizada.
Além disso, a plataforma pode solicitar confirmação de identidade antes de exibir informações financeiras; siga instruções na tela, sem compartilhar códigos recebidos com terceiros.
Caso o recurso não esteja visível, verifique se a conta está completa e se o aplicativo possui atualização pendente na loja oficial correspondente.
Depois, confira se você acessou o perfil correto, especialmente quando existem contas pessoais e empresariais associadas a diferentes números de telefone ou documentos.
Também é possível encontrar a consulta do score dentro de uma oferta de crédito; nesse caso, toque no aviso e examine os dados exibidos cuidadosamente.
Para evitar interpretações equivocadas, observe o período indicado na tela e diferencie a pontuação atual de eventuais análises feitas em solicitações anteriores de crédito.
Se aparecer mensagem informando indisponibilidade, aguarde algumas horas e tente novamente; falhas temporárias de carregamento não significam necessariamente alteração no cadastro financeiro do usuário.
Em situações de divergência, faça uma captura da tela, anote data e horário, depois contate o suporte pelo próprio aplicativo, preservando protocolos fornecidos.
Paralelamente, evite consultar o score em aparelhos compartilhados ou redes públicas quando houver dados pessoais expostos; encerre a sessão após concluir o procedimento.
Por fim, considere que a visualização disponível no Mercado Pago pertence ao ambiente da sua conta e pode diferir de serviços externos de proteção.
Assim, para acompanhar corretamente, registre apenas a data e a pontuação exibidas, sem divulgar imagens ou informações cadastrais; isso facilita comparações futuras com segurança.
Em termos práticos, o score de crédito do Mercado Pago é um indicador interno que resume sinais financeiros observados pela plataforma na utilização dos serviços.
Assim, a pontuação de crédito funciona como uma referência para estimar o nível de confiança associado ao relacionamento financeiro do usuário com o ecossistema Mercado Pago.
Em vez de representar uma sentença definitiva sobre sua vida financeira, o resultado oferece uma leitura específica do comportamento registrado dentro da conta nessa plataforma.
Por exemplo, duas pessoas podem apresentar históricos distintos fora do Mercado Pago, mas receber avaliações diferentes porque cada conta reúne dados próprios e contextos próprios.
Consequentemente, um score de crédito mais favorável pode sinalizar que a plataforma identifica menor risco operacional naquela relação específica, sem significar crédito garantido.
Da mesma forma, uma pontuação menos favorável não define caráter, renda ou capacidade total de pagamento do consumidor; apenas indica cautela na análise.
Também é importante distinguir o score exibido no Mercado Pago de cadastros externos de proteção ao crédito. Eles podem usar metodologias, fontes e objetivos diferentes.
Por isso, não é adequado comparar números apresentados em aplicativos diferentes como se fossem equivalentes, pois cada modelo interpreta informações conforme critérios próprios.
Na prática, o significado do resultado aparece principalmente nas condições eventualmente disponibilizadas ao usuário, como limites, parcelamentos ou outras ofertas financeiras dentro da conta.
Entretanto, a presença de uma oferta não deve ser entendida como aprovação automática, porque decisões dependem de análises específicas e condições vigentes naquele momento.
Além disso, o indicador pode ajudar a compreender como o sistema enxerga determinada relação financeira, mas não substitui planejamento orçamentário nem avaliação responsável.
Portanto, interpretar o score exige observar seu contexto: ele serve como sinal de análise da plataforma, não como diagnóstico completo das finanças pessoais.
Finalmente, para usar essa informação com equilíbrio, considere o score uma referência complementar e examine qualquer oferta considerando custos, prazos e orçamento disponível.
En primer lugar, el score de crédito no Mercado Pago pode refletir diferentes sinais financeiros reunidos durante o relacionamento do usuário com os serviços disponíveis.
Nesse contexto, o histórico de pagamentos costuma ser relevante: atrasos, quitações e regularidade ajudam a compor a percepção sobre o comportamento financeiro registrado.
Além disso, obrigações contratadas dentro da plataforma podem oferecer informações diferentes, dependendo do produto utilizado, das condições acordadas e do cumprimento dos vencimentos previstos.
Por outro lado, a utilização do limite disponível pode influenciar a análise, especialmente quando o saldo comprometido permanece elevado por períodos prolongados consecutivos.
Da mesma forma, movimentações financeiras consistentes podem contextualizar o perfil, embora volume de transações, isoladamente, não determine aprovação, limite ou qualquer alteração automática.
Também podem entrar na avaliação dados cadastrais e informações fornecidas pelo próprio cliente, pois inconsistências dificultam relacionar corretamente a atividade financeira ao titular.
Consequentemente, mudanças frequentes de dados, documentos pendentes ou cadastro desatualizado podem limitar a compreensão do perfil, sem significarem necessariamente inadimplência ou problema financeiro.
Ainda assim, consultas e solicitações de crédito podem ser consideradas em conjunto com outros sinais, sem representarem, sozinhas, uma avaliação negativa do perfil.
Em paralelo, registros externos de crédito, quando disponibilizados por fontes autorizadas e considerados na análise, podem complementar os dados observados pela plataforma digital.
Por isso, um consumidor pode apresentar comportamentos distintos em instituições diferentes, já que cada empresa utiliza critérios, produtos, dados e modelos próprios de avaliação.
Outro aspecto é a disponibilidade de informações: uma conta recente possui menos histórico observável, enquanto uma relação mais antiga pode oferecer contexto adicional.
Entretanto, isso não significa que contas antigas recebam automaticamente melhor avaliação, pois o comportamento registrado continua sendo interpretado conforme circunstâncias e critérios aplicáveis.
Finalmente, compreender esses fatores ajuda a interpretar o score de crédito com mais realismo, evitando conclusões baseadas em uma única movimentação ou episódio.
Primeiramente, organize o orçamento mensal para evitar atrasos e manter pagamentos do Mercado Pago dentro do prazo, especialmente em compras parceladas e empréstimos ativos.
Além disso, configure lembretes no celular e acompanhe o vencimento das faturas, pois uma rotina previsível reduz esquecimentos mesmo durante períodos financeiros corridos mensais.
Em seguida, mantenha seus dados cadastrais atualizados no aplicativo, incluindo renda, endereço e telefone, facilitando análises consistentes quando houver novas solicitações de crédito seguras.
Paralelamente, use o limite de crédito disponibilizado com moderação e preserve margem para despesas inesperadas, evitando concentrar todo o orçamento em compras parceladas simultâneas mensais eventuais.
Quando precisar de crédito, avalie antes se a parcela cabe confortavelmente no orçamento, considerando aluguel, contas básicas e compromissos já assumidos anteriormente mensais domésticos.
Depois de contratar um produto financeiro, acompanhe o calendário completo de vencimentos no Mercado Pago, porque pagar antecipadamente não substitui planejamento adequado diário detalhado.
Enquanto isso, evite solicitar várias análises de crédito em sequência, sobretudo quando não existe necessidade imediata ou capacidade para assumir nova parcela agora desnecessária.
Caso utilize cartão ou carteira digital com frequência, revise assinaturas recorrentes e cancele serviços esquecidos, liberando dinheiro para compromissos prioritários do mês seguinte também.
Outra medida útil consiste em conferir regularmente o histórico de pagamentos e corrigir divergências pelos canais oficiais, guardando comprovantes até a solução definitiva organizados.
Além do aplicativo, estabeleça uma reserva financeira pequena para emergências, mesmo que os depósitos sejam graduais, evitando recorrer imediatamente ao crédito em imprevistos domésticos inesperados.
Sobretudo para trabalhadores autônomos, separar dinheiro das despesas pessoais e profissionais facilita visualizar o valor realmente disponível antes de assumir compromissos financeiros mensais recorrentes.
Com o tempo, mantenha uma relação equilibrada com os produtos oferecidos pelo Mercado Pago, utilizando apenas soluções compatíveis com seus objetivos financeiros reais cotidianos.
Finalmente, tenha paciência e priorize consistência, pois hábitos responsáveis precisam ser mantidos continuamente para fortalecer sua saúde financeira, sem depender de mudanças imediatas gradualmente.
Inicialmente, o score de crédito do Mercado Pago pode mudar porque a plataforma recalcula sua avaliação quando novas informações financeiras são processadas pelo sistema.
Além disso, a pontuação não é necessariamente fixa: ela representa um retrato atualizado do momento, e pode variar mesmo sem alteração visível na conta.
Em seguida, registros enviados por instituições financeiras podem chegar em datas diferentes, fazendo o score de crédito refletir informações recentes posteriormente no aplicativo.
Por exemplo, uma parcela quitada hoje pode aparecer somente após a atualização cadastral correspondente, alterando temporariamente a leitura do perfil financeiro pelo sistema.
Da mesma forma, correções em cadastros, contratos encerrados ou informações duplicadas podem provocar ajustes, sem significar necessariamente piora no comportamento financeiro da pessoa.
Enquanto isso, mudanças nas regras de análise podem alterar pesos e critérios, modificando a pontuação calculada para perfis semelhantes em períodos distintos de avaliação.
Consequentemente, uma mesma movimentação pode receber interpretação diferente depois de uma revisão operacional, atualização tecnológica ou mudança no modelo de risco da plataforma.
Adicionalmente, consultas, propostas ou análises recentes podem influenciar a leitura temporária do histórico, dependendo da finalidade e dos dados disponíveis naquele momento específico.
No entanto, oscilações pequenas não devem ser interpretadas isoladamente, pois uma diferença pontual pode desaparecer quando outras informações forem incorporadas posteriormente ao cálculo.
Por outro lado, quedas persistentes merecem atenção documental: confira datas, comprovantes e comunicações recebidas antes de concluir que houve erro na avaliação do perfil.
Nesse cenário, guardar comprovantes ajuda a contestar inconsistências, especialmente quando pagamentos aparecem pendentes, contratos permanecem ativos ou dados cadastrais estão desatualizados no sistema.
Ainda assim, a atualização pode exigir tempo, porque diferentes empresas seguem calendários próprios para comunicar pagamentos, encerramentos e demais alterações ao mercado de crédito.
Por fim, acompanhar o histórico ao longo de semanas oferece contexto mais confiável do que comparar apenas o número exibido em um único dia.