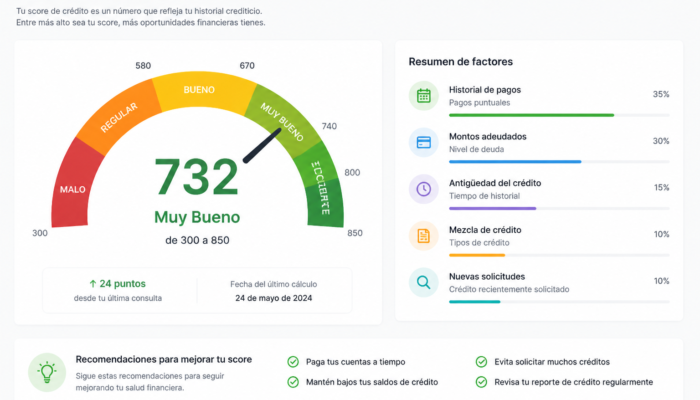
Score de crédito - 7 passos para aumentar sua pontuação

score de crédito é uma avaliação do comportamento financeiro, usada para estimar riscos antes de instituições oferecerem empréstimos, cartões ou melhores condições comerciais.
Além disso, compreender esse indicador ajuda a interpretar como pagamentos, dívidas, histórico de consultas e relacionamento financeiro influenciam decisões de crédito no cotidiano.
Por fim, a consulta gratuita e segura revela sua situação atual, enquanto hábitos consistentes, como pagar contas em dia, podem fortalecer gradualmente esse score.
EL score de crédito é uma pontuação numérica que resume, de forma padronizada, a percepção de risco financeiro associada ao comportamento financeiro de uma pessoa.
Em termos práticos, o score funciona como um indicador utilizado para estimar a probabilidade de determinada obrigação financeira ser cumprida no prazo combinado.
Além disso, essa referência ajuda empresas a decidir como estruturar relacionamentos com consumidores, especialmente quando existe concessão de crédito, parcelamento ou contratação continuada.
Por isso, uma pontuação favorável pode facilitar o acesso a empréstimos, financiamentos, cartões e compras parceladas, embora não represente garantia de aprovação automática.
De maneira semelhante, um resultado baixo não define caráter, responsabilidade ou capacidade profissional; apenas sinaliza que a instituição poderá avaliar a solicitação com mais cautela.
Na prática, instituições podem considerar a pontuação de crédito ao estabelecer limites, taxas, prazos ou exigências adicionais, mas cada decisão depende da política e do produto oferecido.
Consequentemente, compreender o papel do score permite interpretar propostas financeiras com maior clareza, comparando condições sem confundir uma pontuação positiva com renda elevada ou patrimônio.
Ainda assim, o score de crédito não substitui análise de renda, estabilidade financeira, garantias, relacionamento contratual e finalidade do recurso solicitado em cada operação.
Da mesma forma, diferentes instituições podem interpretar a mesma faixa de pontuação de maneira distinta, conforme seus modelos internos, produtos e públicos atendidos.
Por esse motivo, acompanhar o significado da pontuação de crédito ajuda o consumidor a fazer escolhas mais conscientes antes de assumir compromissos financeiros relevantes.
Por exemplo, ao buscar um financiamento imobiliário, a pessoa pode entender que o score integra a avaliação, sem ser único critério decisivo.
Em diferentes plataformas, a escala utilizada pode variar; portanto, a leitura deve considerar a faixa apresentada e o contexto da decisão financeira específica.
Em síntese, o score de crédito funciona como uma linguagem de referência entre consumidores e instituições, tornando o risco percebido mais comparável em decisões financeiras.
Inicialmente, as instituições financeiras transformam dados do histórico de crédito do consumidor em estimativas estatísticas sobre a probabilidade de cumprir compromissos futuros de crédito assumidos.
Em seguida, cada banco aplica um modelo próprio, desenvolvido com técnicas estatísticas, regras internas e informações disponíveis no momento da análise da proposta.
Além disso, o cálculo pode considerar a modalidade solicitada, pois um financiamento imobiliário envolve riscos, prazos e garantias diferentes daqueles de um cartão.
Por essa razão, o mesmo consumidor pode receber avaliações distintas entre instituições, sem que exista um número universal determinando automaticamente aprovação, limite ou taxa.
Na prática, os dados analisados podem incluir pagamentos registrados, contratos ativos, consultas realizadas, valores comprometidos e informações cadastrais fornecidas durante a solicitação formal enviada.
Depois, essas informações passam por verificações de consistência, destinadas a reduzir erros, duplicidades ou divergências que poderiam distorcer a avaliação automática do perfil.
Em muitos casos, o sistema compara o perfil apresentado com padrões históricos de consumidores semelhantes, identificando probabilidades de atraso em determinados cenários financeiros.
Consequentemente, variáveis diferentes recebem pesos diferentes, e a influência de cada informação pode mudar conforme o produto, o prazo e o risco calculado.
Do mesmo modo, a atualidade dos registros costuma importar: acontecimentos recentes podem representar o comportamento presente com maior precisão do que fatos antigos.
Entretanto, o score de crédito não costuma ser analisado isoladamente; renda declarada, estabilidade profissional, garantias e capacidade mensal de pagamento também podem compor a decisão final.
Por exemplo, duas pessoas com pontuação semelhante podem receber limites distintos quando seus rendimentos, despesas recorrentes ou níveis de endividamento demonstram capacidades diferentes.
Além da pontuação, consultas recentes podem ser observadas dentro do contexto geral, especialmente quando aparecem em sequência durante buscas por crédito no mercado.
Por fim, a instituição documenta critérios, limites de segurança e etapas de revisão, permitindo corrigir inconsistências antes de formalizar a contratação do contrato.
En primer lugar, el histórico de pagamentos revela como você cumpre compromissos, enquanto atrasos recorrentes podem reduzir o score de crédito e dificultar negociações financeiras futuras.
Além disso, manter contas em dia evita registros negativos, mas pagar apenas o mínimo do cartão pode preservar adimplência sem impedir o crescimento do score.
Por outro lado, usar frequentemente o limite total do cartão sinaliza maior dependência de crédito, especialmente quando a fatura compromete renda mensal doméstica.
Em contraste, utilizar diferentes modalidades de crédito simultaneamente pode elevar consultas e compromissos percebidos, sobretudo se empréstimos são contratados em curto intervalo sem planejamento financeiro adequado.
Da mesma forma, fechar uma conta antiga pode diminuir o tempo médio do relacionamento financeiro, mesmo sem qualquer atraso registrado no histórico cadastral.
Enquanto isso, dados cadastrais desatualizados podem dificultar análises e gerar divergências, principalmente quando endereço, telefone ou renda informados não correspondem à realidade atual.
Também, registros de inadimplência, renegociações mal concluídas ou dívidas vencidas tendem a pressionar negativamente o score de crédito, ainda que outras contas permaneçam regulares.
Contudo, após quitar uma pendência, a atualização cadastral pode levar algum tempo, pois sistemas precisam receber e processar a informação corretamente da instituição credora.
Adicionalmente, ser avalista ou titular conjunto pode vincular seu histórico a obrigações de terceiros, fazendo atrasos alheios afetarem sua avaliação financeira em determinadas situações.
Do mesmo modo, pagamentos pontuais registrados no Cadastro Positivo podem compor um histórico mais favorável, desde que informações estejam corretas e atualizadas periodicamente.
Por fim, movimentações financeiras incompatíveis com renda declarada podem gerar alertas, pois credores avaliam capacidade aparente de pagamento antes de liberar condições melhores.
Assim, mudanças bruscas no padrão de uso, como várias solicitações de crédito em poucos dias, podem ser interpretadas como necessidade urgente de crédito e aumentar cautela.
Em síntese, o score de crédito reage ao conjunto de comportamentos, não a um único episódio, portanto contexto e consistência fazem diferença prática.
Primeiramente, a consulta do score de crédito gratuito deve começar por plataformas oficiais de bureaus reconhecidos, acessadas diretamente pelo aplicativo ou endereço digitado manualmente.
Além disso, confirme se o serviço informa claramente a empresa responsável, apresenta política de privacidade e solicita apenas dados necessários para validar sua identidade.
Em seguida, desconfie de anúncios prometendo score alto instantâneo, consultas exclusivas ou aprovação garantida, pois essas mensagens frequentemente tentam capturar informações pessoais sensíveis.
Por outro lado, uma plataforma legítima pode pedir CPF, nome completo, data de nascimento e confirmação por código, mas jamais exige senha bancária.
Durante o acesso, verifique o cadeado do navegador, confira o domínio com atenção e evite realizar a consulta de score em redes Wi-Fi públicas.
Da mesma forma, mantenha sistema operacional, navegador e aplicativo atualizados, porque correções de segurança reduzem vulnerabilidades capazes de expor dados durante o procedimento.
Depois da autenticação, leia atentamente o resultado exibido, observando data da atualização, faixa apresentada e eventuais avisos sobre divergências cadastrais ou informações pendentes.
Na prática, resultados diferentes entre serviços podem ocorrer porque os sistemas recebem atualizações em momentos diferentes e exibem informações conforme seus ciclos operacionais.
Consequentemente, guarde comprovantes da consulta, especialmente quando houver alteração inesperada, para comparar posteriormente as informações e registrar atendimento pelos canais oficiais da empresa.
Quando identificar cadastro desconhecido, endereço incorreto ou dificuldade de acesso, procure o suporte oficial e solicite esclarecimentos antes de compartilhar documentos adicionais online.
Também é recomendável ativar a autenticação em duas etapas, utilizar senha exclusiva e encerrar sessões abertas, sobretudo em celulares compartilhados ou emprestados por terceiros.
Por fim, lembre-se de que consultar seu próprio score de crédito não exige pagamento para liberar supostos relatórios secretos ou recursos especiais.
Assim, ao finalizar, saia da conta, apague dados temporários quando necessário e monitore mensagens suspeitas relacionadas à sua consulta gratuita nos dias seguintes.
Primeiramente, organize suas obrigações financeiras em um calendário mensal, separando vencimentos, valores e contas recorrentes para reduzir decisões de última hora e esquecimentos desnecessários.
Em seguida, programe pagamentos recorrentes alguns dias antes do vencimento, mantendo saldo suficiente e conferindo confirmações para identificar falhas rapidamente no aplicativo bancário.
Além disso, crie uma reserva financeira específica para despesas anuais, como impostos, matrículas ou seguros, evitando recorrer ao crédito em períodos previsíveis de maior pressão financeira.
Quando houver dívida parcelada, avalie o custo total antes de antecipar parcelas, pois preservar liquidez pode ser mais prudente que esvaziar sua reserva imediata.
Caso o orçamento aperte, priorize despesas essenciais e renegocie compromissos antes do vencimento, solicitando condições registradas e parcelas compatíveis com sua renda mensal real.
Paralelamente, estabeleça um limite pessoal para novas compras parceladas, considerando não apenas a parcela mensal, mas também a soma dos compromissos futuros assumidos.
Depois, mantenha documentos de contratos, comprovantes e negociações em uma pasta digital organizada, porque registros facilitam correções quando uma instituição apresentar informação divergente.
Se identificar uma inconsistência em cadastro, reúna evidências objetivas e solicite correção diretamente ao responsável, acompanhando prazos e protocolos até obter resposta formal.
Enquanto ajusta o orçamento, evite abrir vários produtos financeiros simultaneamente, pois administrar mudanças gradualmente torna mais simples avaliar custos, benefícios e obrigações envolvidas.
Do mesmo modo, revise mensalmente assinaturas, tarifas e serviços pouco utilizados, direcionando o dinheiro economizado para a reserva e compromissos futuros planejados.
Com o tempo, aumente gradualmente a reserva destinada a imprevistos, começando por uma meta realista e revisando o valor conforme sua renda evoluir.
Por fim, reavalie trimestralmente seus contratos e hábitos de consumo, comparando o planejado com o realizado para corrigir desvios antes que se acumulem.
Assim, a melhora do score de crédito acontece como consequência de uma rotina consistente, não de ações isoladas feitas apenas antes de solicitar financiamento novo.


